账户里有 2 万美元一两年用不到,放在银行活期,利率常常低得可怜。同一时期,美国财政部公布的 2026 年 9 月 11 日 13 周国库券收益率,按息票等价收益率算是 4.01%。很多人把美元挪进券商、买货币基金或短期美债,图的就是这个差距。
钱在券商账户里是什么状态
钱转进券商、还没买任何东西时,是账户里的现金。不少券商会把这部分现金自动转存到合作银行,利率由券商定;它算不算银行存款、有没有存款保险,要看券商的现金扫存说明。
买了货币基金,你持有的是基金份额,基金再拿钱去买国库券、以国债为抵押的回购这类短期资产。买了国库券,你直接持有美国财政部发行的短期债券,到期按面值兑付,中途卖出的价格会随利率上下动。
基金份额和国债都不是银行存款,FDIC 的存款保险管不到它们。美国证券交易委员会的投资者教育网站 Investor.gov 把货币基金归为风险相对低、历史回报也相对低的产品,但它仍然可能亏钱。
货币基金省事,国库券省税
两者都跟着美国的短期利率走,差别在持有方式、税和取钱的节奏上:
| 对比项 | 美元货币基金 | 短期国库券 |
|---|---|---|
| 你持有的是 | 基金份额 | 美国财政部的债券本身 |
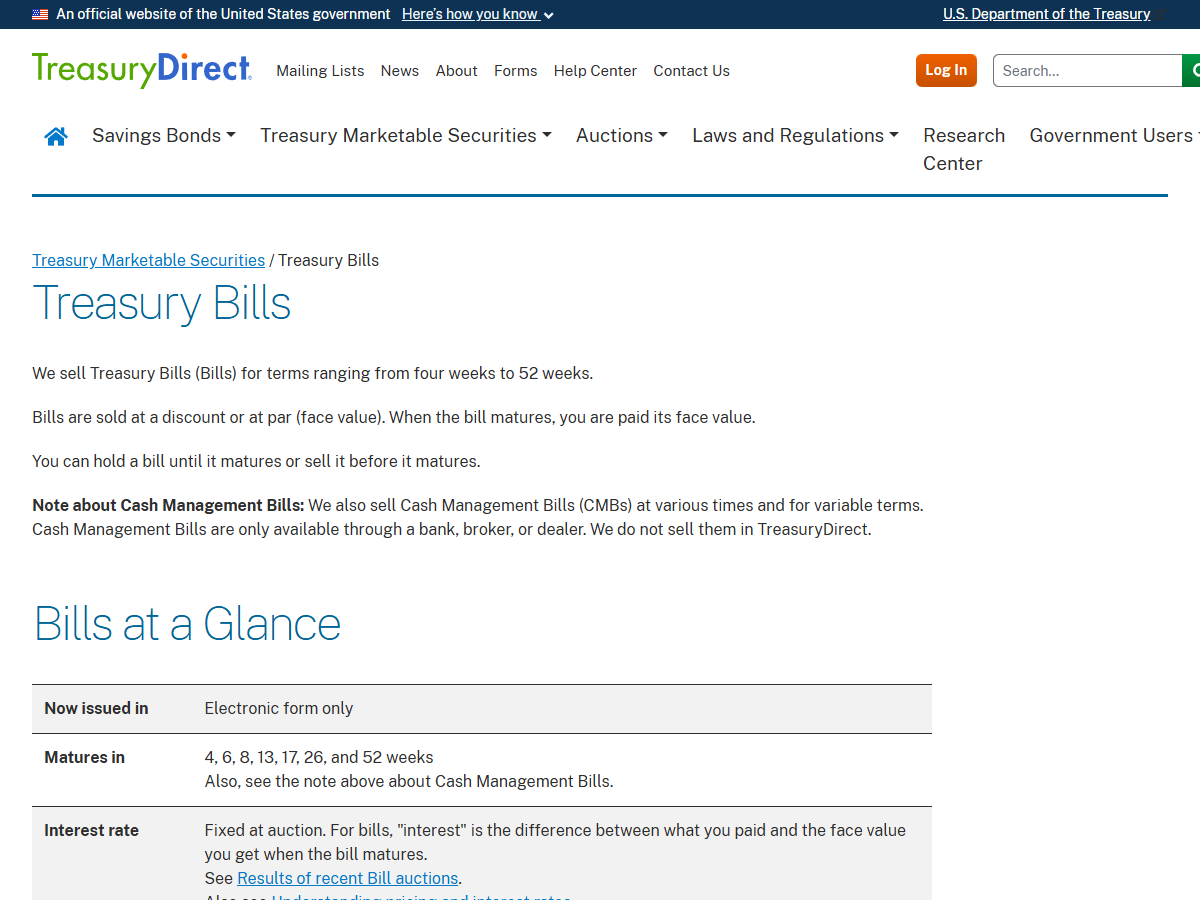
| 期限 | 没有到期日,随时申购赎回 | 4、6、8、13、17、26、52 周 |
| 收益怎么来 | 按日计收益,按月派息或滚入份额 | 折价买入,到期拿回面值 |
| 起买金额 | 看券商和基金的规定 | TreasuryDirect 最低 100 美元,券商自定 |
| 取钱 | 卖出后一般一两个交易日 | 到期自动回到账户,也可以提前在市场上卖 |
| 美国预扣税 | 分红按股息处理,可能被扣 | 183 天以内到期的,利息不在预扣范围 |
| 美国遗产税 | 美国注册的基金算美国资产 | 符合条件时不算美国资产 |
期限短的国库券,利率变动时价格动得很小,持有到期就完全不受影响。货币基金省事,钱可以随时进出,代价是要付基金的管理费,你看到的收益率已经扣过这笔费用。表里最后两行是国库券的优势所在,下面分开讲。
贴现率和收益率,拿哪个比
美国财政部每个工作日公布一次国库券利率,每个期限有两列数:Bank Discount(银行贴现率)和 Coupon Equivalent(息票等价收益率)。2026 年 9 月 11 日的部分数字:
| 期限 | 银行贴现率 | 息票等价收益率 |
|---|---|---|
| 4 周 | 3.79% | 3.85% |
| 13 周 | 3.92% | 4.01% |
| 26 周 | 4.02% | 4.16% |
| 52 周 | 4.15% | 4.34% |
贴现率按面值和一年 360 天算,是市场报价的习惯;息票等价收益率按你实际付出的价钱和一年 365 天算。拿国库券和银行定期、货币基金比,用后一列。
拿 26 周期、1 万美元面值算一次:折价是 10,000 × 4.02% × 182 ÷ 360 ≈ 203.23 美元,所以付出约 9,796.77 美元,182 天后拿回 10,000 美元。多出来的 203.23 美元除以付出的钱,再按 365 天折成一年,就是表里的 4.16%。
表里是当天纽约联储收集的二级市场报价,拍卖结果和你在券商的成交价都会有出入。买的时候看券商下单页上的到期收益率,那才是你这一笔的数。
给你开户的是哪家公司
不少国际券商在不同地区用不同的公司给客户开户。同一个品牌,美国客户的账户可能在美国的公司,亚洲客户的账户可能在香港或新加坡的子公司。出事时谁来赔,跟着开户公司走,不跟品牌走。
开户公司是美国的 SIPC 成员时,每位客户最高保 50 万美元,其中现金最高 25 万美元,货币基金按证券算。SIPC 不要求客户是美国公民或居民。它管的是券商倒闭时把你名下的资产找回来,市场下跌造成的损失不在里面。
账户开在香港的公司,适用的是香港的投资者赔偿基金,每名投资者最高 50 万港元。但它只覆盖在香港交易所买卖的产品,以及经北向交易买的沪深 A 股。通过香港券商买的美股、美国货币基金和美债,不在这个范围里。
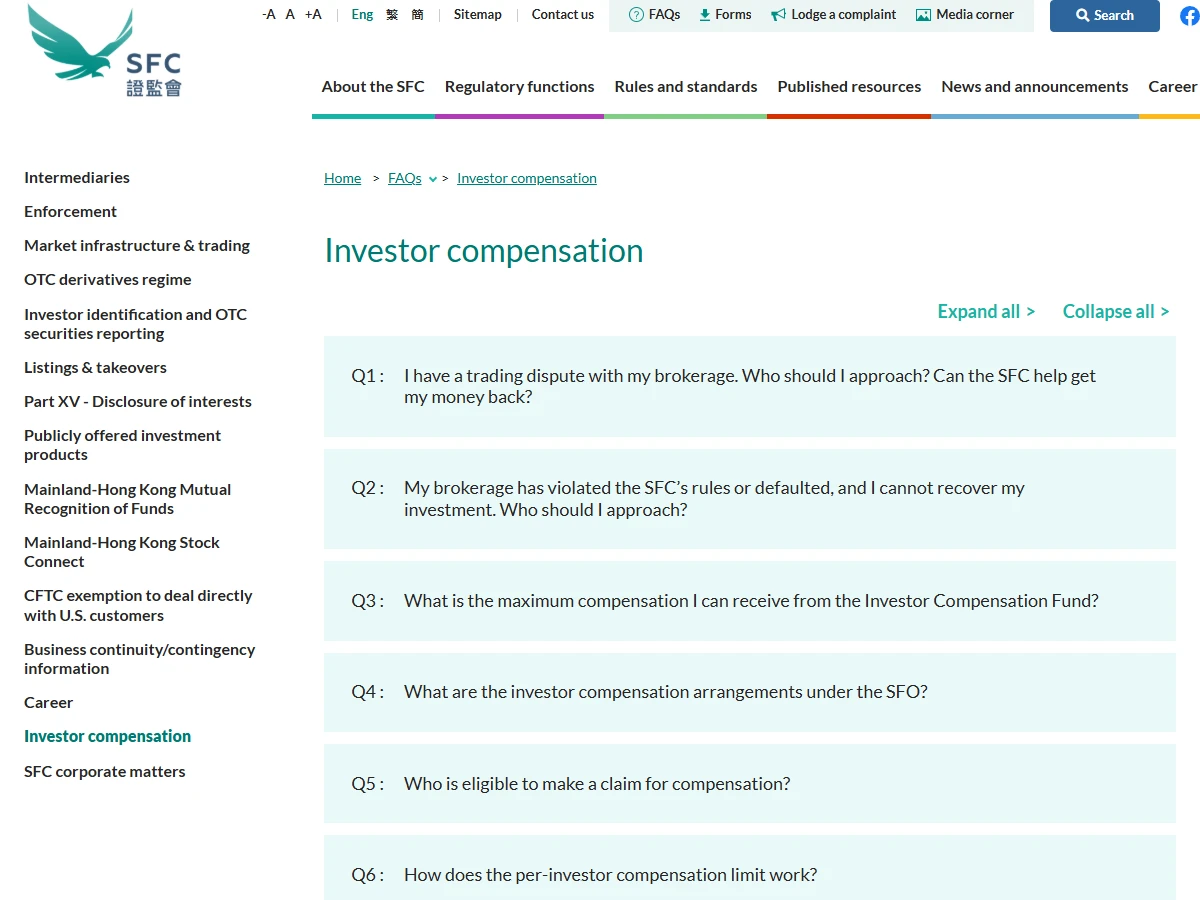
在客户协议里找到开户公司的全名,再到当地监管机构的持牌名单里查一遍。协议上写的是哪家,出事时就找哪家。
预扣税和 W-8BEN
美国对外国人从美国取得的大多数收入按 30% 征税,由付款方直接扣下,IRS 第 515 号出版物开篇就写着这条。开户时券商会让你填 W-8BEN,证明你不是美国税务居民;你的国家和美国有税收协定的,可以在表上申请较低的税率。
这张表从签字那天起,有效到之后第三个完整日历年的最后一天,2026 年签的,有效到 2029 年 12 月 31 日。中途换了税务居民国家,要在 30 天内通知券商,重新填一张。
国库券这边,183 天以内到期的债券,利息和折价收益不属于预扣范围;52 周的超过 183 天,靠的是“投资组合利息”的免税规定,前提同样是券商那里有你有效的 W-8BEN。
货币基金派的是股息。基金可以把其中来自利息的部分申报为“利息相关股息”,这部分对非居民免扣;没申报的部分,按 30% 或协定税率扣。实际扣了多少,看券商在次年 3 月中旬前发给你的 1042-S 表。
美国这一侧的税就是这些。利息在你自己的税务居民国要不要报、怎么报,按当地规定办,金额大的话找当地的专业人士问清楚。
美国遗产税的 6 万美元门槛
不是美国公民、也不住在美国的人去世时,如果留在美国的资产超过 6 万美元,遗产就要向 IRS 申报美国遗产税。10 万美元的美国货币基金,已经超过这个门槛。
哪些算美国资产,IRS 在 706-NA 表的填写说明里列了:在美国注册的公司的股票算;和在美国经营无关的银行存款、符合投资组合利息免税条件的债券、部分短期折价债券,算在美国以外。
货币基金如果在美国注册,份额按美国公司股票的规则处理,算美国资产;直接持有的国库券则不算。有人因此直接买国库券,或者改买在爱尔兰、卢森堡注册的美元货币基金,因为按同一条规则,美国以外注册的公司股份不算美国资产。
少数国家和美国签有遗产税协定,规则会不同。钱多、年纪大,或者打算长期把钱放在美国的,这件事值得找专业人士问一次。
从入金到到期
入金时,能直接汇美元就直接汇。在本地换成美元再电汇,点差、汇出费和中间行费会先吃掉一截,怎么算见换汇点差怎么算。
钱到账后,货币基金按份额申购;国库券可以在拍卖时认购,也可以在二级市场买已经发行的,券商的债券页面会列出到期日、价格和到期收益率。
到期后,本金和收益回到账户现金。没设自动续买的话,钱就停在现金里,拿的是券商给现金的利率,常常比国库券低一截。券商有自动续买的话,想让钱一直在国库券里转,下单时就把它打开。
往回取钱时,从券商电汇到自己名下的银行账户,费用看券商的价目表。第一次往外取,记下用了几天、中间行扣了多少,以后心里就有数。四种放美元的方式放在一起比,见美元存在哪里。
常见问题
资料来源
- 美国财政部:每日国库券利率(2026 年 9 月)
- TreasuryDirect:Treasury Bills
- TreasuryDirect:常见问题(开户条件)
- Investor.gov:货币市场基金
- SIPC:保护范围
- 香港证监会:投资者赔偿常见问题
- IRS:第 515 号出版物,对非居民的预扣税
- IRS:W-8BEN 填写说明
- IRS:706-NA 表填写说明
- IRS:持有美国资产的非居民何时要申报遗产税