换汇前别先看“零手续费”,先把下单页上的扣款金额、报价和预计到账金额抄下来。同样一笔本币,净到账美元更少的渠道就更贵;中间价和费用明细用来解释差额从哪里来。
比的是净到账,不是手续费
比较两个渠道时,固定同一笔本币金额和同一查询时刻,记录三个数:平台汇率、另列费用、最终到手美元。不要先被“手续费为零”带走注意力;到手金额已经把报价和明费的共同影响放在一个数字里。
然后查当时的中间价,算出这笔本币按基准汇率本可换到多少美元。基准结果减去实际到账,就是这次换汇的总损耗;再对照费用栏,剩下的差通常来自汇率加价,也就是点差。下面用欧洲央行的参考汇率和一个假设的银行报价,把这笔账算一遍。
中间价怎么查
中间价(英文常写作 mid-market rate,也叫银行间汇率或市场中间价)是买价和卖价正中间的那个数。它是各家报价的共同参照,没有任何加价,所以是你判断一切报价的基准线。
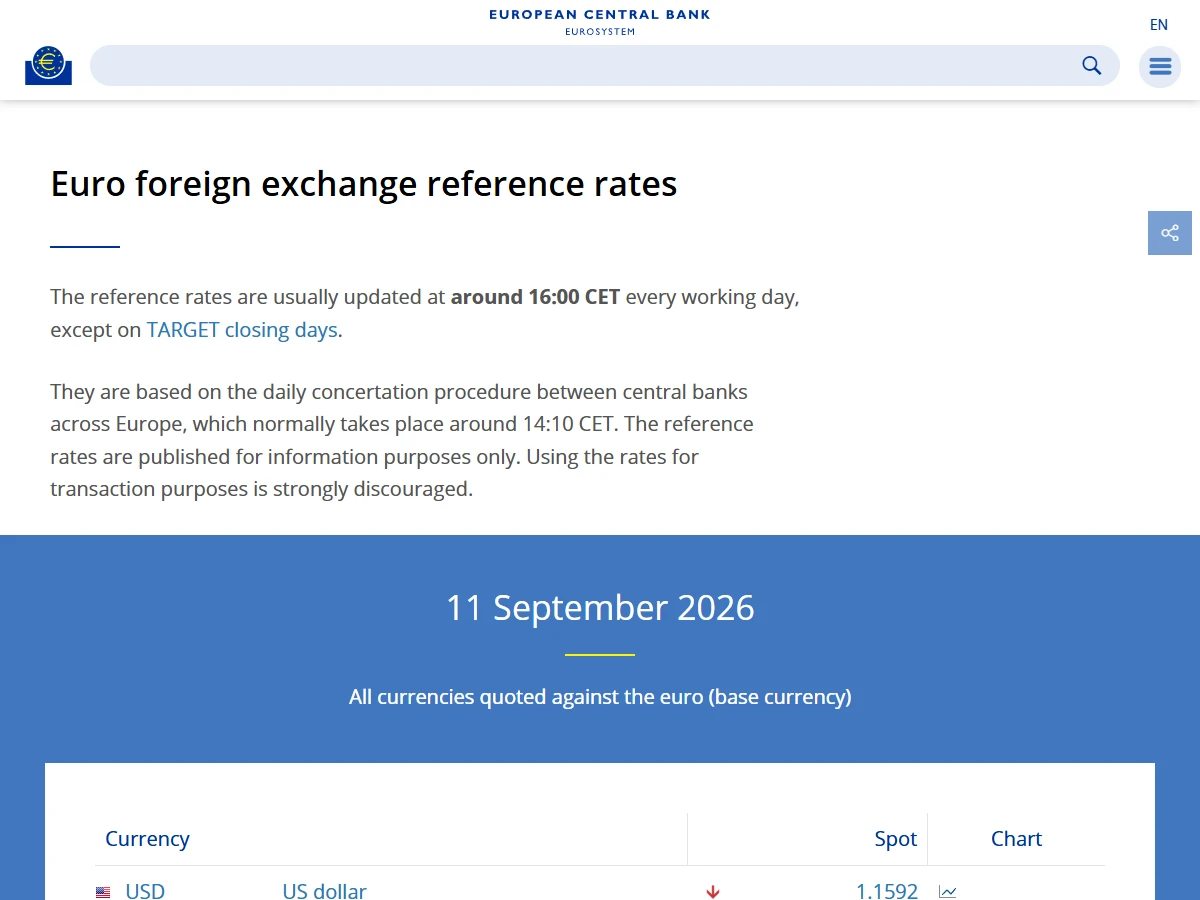
去哪查,看你要什么样的数。想看此刻的汇率,在常见的汇率查询页搜货币对(比如本币兑美元),两三处对一下取个大概。想要一个有据可查、事后也能核对的数,用欧洲央行的欧元参考汇率:它每个工作日中欧时间 16:00 左右更新,列出约 30 种货币兑欧元的价格。2026 年 9 月 11 日公布的美元参考汇率是 1 欧元兑 1.1592 美元。
点差就是报价和中间价的差
明白了中间价,点差就一句话能讲清:点差=平台报给你的价格,和中间价之间的差距。平台不会按中间价跟你换,它会在中间价上加一点点(你买美元时报得贵一些,你卖美元时报得便宜一些),这个加出来的部分就是它的一块收入,也就是你的一块成本。
关键在于:点差通常不写在“手续费”那一栏里,它直接糅进了汇率。所以你看到“免手续费”,并不等于这次换汇免费,只是说明费那一栏是零,暗费那一栏(点差)还在。要把两栏一起看,才知道真实成本。
费用页怎么读:到平台的定价或费用页,找这几个词:exchange rate(它用的汇率)、mid-market rate(是否标明用的是中间价)、markup 或 spread(加价或点差)、fee(写明的费用)。有的平台会大方写明“我们用中间价,另收一笔费用”,有的则把成本全埋进汇率不单列。能不能把成本说清楚,本身就是一条判断渠道的线索。
报价之外,再查三类费用
把换汇的成本拆成两类,思路会清楚很多:
| 类型 | 长什么样 | 在哪看 | 容易被忽略吗 |
|---|---|---|---|
| 明费 | 写明的手续费、转账费、固定费 | 费用栏、账单明细 | 不容易,写在台面上 |
| 暗费(点差) | 糅进汇率里的加价 | 对比中间价才看得出 | 很容易,常被“免手续费”盖住 |
| 附加费 | 中间行费、出金费、币种转换费 | 条款细则、到账后对账 | 较容易,藏在多个环节 |
某一家收不收这些费、怎么收,写在它的价目表和下单页上。
很多渠道愿意把明费压到很低甚至写成零,因为它们靠暗费(点差)赚钱。这不一定是坏事,关键是你得知道去哪看、怎么算,才能在不同渠道之间做真正的对比。
为什么“零手续费”反而更贵
“零手续费”是个特别好用的广告词,因为它说的是真的,明费那栏确实是零。问题是它只说了一半。当一个渠道把明费做成零,它通常会把成本挪到暗费里,也就是把点差拉大。结果就是:写着免手续费的那家,到手金额反而比一家“明明白白收一笔费、但用中间价”的渠道更少。
所以“零手续费”不是骗局,但它是个只展示了一部分成本的说法。判断一次换汇贵不贵,只有一条标准能穿透所有话术:同样一笔钱,最后到手多少。不看手续费那行字,只看终点的数字。
用中间价反推被压了多少
落到操作上就三步:
- 换汇前,在公开汇率页查到当下的中间价,记下来。
- 在平台下单页看它给你的成交价,以及实际到手或扣款的金额。
- 用平台报价对照中间价,差出来的部分就是这次换汇被点差吃掉的钱;换算成占比,就能拿去和别的渠道比。
拿具体的数走一遍。假设你在欧元区,要把 1000 欧元换成美元:参考汇率用欧洲央行 2026 年 9 月 11 日公布的 1.1592,银行的报价假设是 1.1350,写着免手续费。
| 环节 | 数值 | 说明 |
|---|---|---|
| 按参考汇率应得 | 1159.20 美元 | 1000 × 1.1592 |
| 按银行报价到手 | 1135.00 美元 | 1000 × 1.1350 |
| 点差吃掉 | 24.20 美元 | 两者相减,藏在汇率里 |
| 写明的手续费 | 0 美元 | 这就是所谓“零手续费” |
| 真实总成本 | 24.20 美元 | 约占应得金额的 2.1% |
参考汇率是欧洲央行 2026 年 9 月 11 日的公布值,银行报价是假设的,用来演示算法。
换汇点差计算器
把你查到的中间价和平台报价填进去,看这次换汇被点差吃掉多少。全部在你浏览器本地计算,不上传、不保存。
填好三个数(都要大于 0),结果会自动出来。
结果只按你填的数计算。实际能换到多少,看平台下单页上的到手金额。
手续费写着零,真实成本却是 24.20 美元。这笔钱不在费用栏里,而在“应得”和“到手”的差里。换一个渠道重复这三步,谁家点差大、谁家小,自己就能比出来。
周末和节假日的到账延迟
成本之外,还有一项常被忽略的隐性代价:时间。很多跨境换汇和转账走的是银行清算系统,周末和节假日不处理。你周五晚上发起的一笔,可能要到下周一甚至更晚才真正到账。这期间汇率会动,钱也用不了。
这不算手续费,但它是实打实的成本。如果你对到账时间有要求(比如要赶一笔付款),换汇前先确认这个渠道的到账时效,避开周末和长假发起,能省下不少焦虑。
刚需的钱别赌汇率
知道了点差怎么算,有人会反过来想:那我是不是该等一个“好汇率”再换?对刚需的钱,我的看法是别赌。汇率短期怎么走,没有人能稳定预测;为了省那一点点差去赌时机,常常因小失大。选错渠道、来回折腾的成本,往往比一时的汇率波动更伤。
更稳的做法是:把渠道选对(点差小、报价和费用透明),把流程跑顺,需要时就换,别让“等一个更好的价”变成长期纠结。关于不同持有方式各自的成本和取舍,可以接着看:美元存在哪里:银行、钱包、券商和稳定币怎么选,多币种钱包的收费见Wise、Revolut 能存美元吗。
刷卡时选当地货币结算
在国外刷卡、在外国网站付款,刷卡机或结账页有时会问你要不要直接按你的本币扣款。这叫动态货币转换(DCC),看起来省事,汇率却是商户那边的收单机构定的,往往比你的发卡行自己换要贵。
遇到这种选择,选付款所在地的货币,比如在美国选美元、在日本选日元,让发卡行按它的汇率换。小票或结账页上如果同时印着两种货币的金额,可以当场拿参考汇率算一下差了多少。
欧盟从 2020 年 4 月起要求提供这种转换的一方,在你付款前把加价写成相对欧洲央行参考汇率的百分比。这正是参考汇率的用处:有一把公共的尺子,加价就藏不住。
常见问题
资料来源与更新
- 欧洲央行:欧元外汇参考汇率 ↗
- 欧盟 2019/518 号条例:跨境支付与货币转换收费 ↗
- Wise:持有、收款与消费费用 ↗
- Wise:收款费用与限额说明 ↗
- Wise:多币种账户说明 ↗
- 币安:现货费用与交易概览 ↗
- 币安:现货交易费用计算说明 ↗
- 英国金融行为监管局:非银行支付服务商保护方式 ↗