Wise App 首页上那 5000 美元余额,看起来和银行卡里的钱没有两样。差别要到机构出事时才看得出来:银行倒闭,存款保险在额度内赔;Wise 这类电子货币机构倒闭,钱要从单独保管的客户资金里分还,英国金融行为监管局的说法是能拿回大部分,但要等,也可能被扣掉一部分清算费用。
能存美元,但多半不是存款
Wise、Revolut 都能让你持有美元余额,用它收款、付款、换汇。但在大多数地区,这笔余额在法律上是电子货币,发行它的公司不是银行。两种钱平时用起来一样,区别都在下面这张表里:
| 对比项 | 银行存款 | 电子货币余额 |
|---|---|---|
| 机构能拿你的钱做什么 | 可以拿去放贷 | 不能放贷,要和公司自己的钱分开保管 |
| 机构倒闭时靠什么 | 存款保险,比如美国 FDIC 每人每家银行每类账户 25 万美元 | 从单独保管的客户资金里分还 |
| 能拿回多少、多快 | 额度内全额,一般较快 | 大部分,可能要等,可能扣除清算费用 |
| 适合放 | 大额、放得久的钱 | 日常收付、几个月的开销 |
Wise 和 Revolut 各落在哪一列,要看你所在的地区和签约的公司,下面分开说。
Wise 把客户的钱放在哪
Wise 在帮助中心专门解释过这件事。银行会把存款借出去,所以各国要求银行参加存款保险,英国的叫 FSCS;Wise 说它不借出客户的钱,所以不走存款保险,改用保管隔离:客户的钱和公司自己的钱分开放,随时可以兑付。监管对它的要求是,客户的钱要全部以现金、安全的流动资产或同等担保的形式持有。
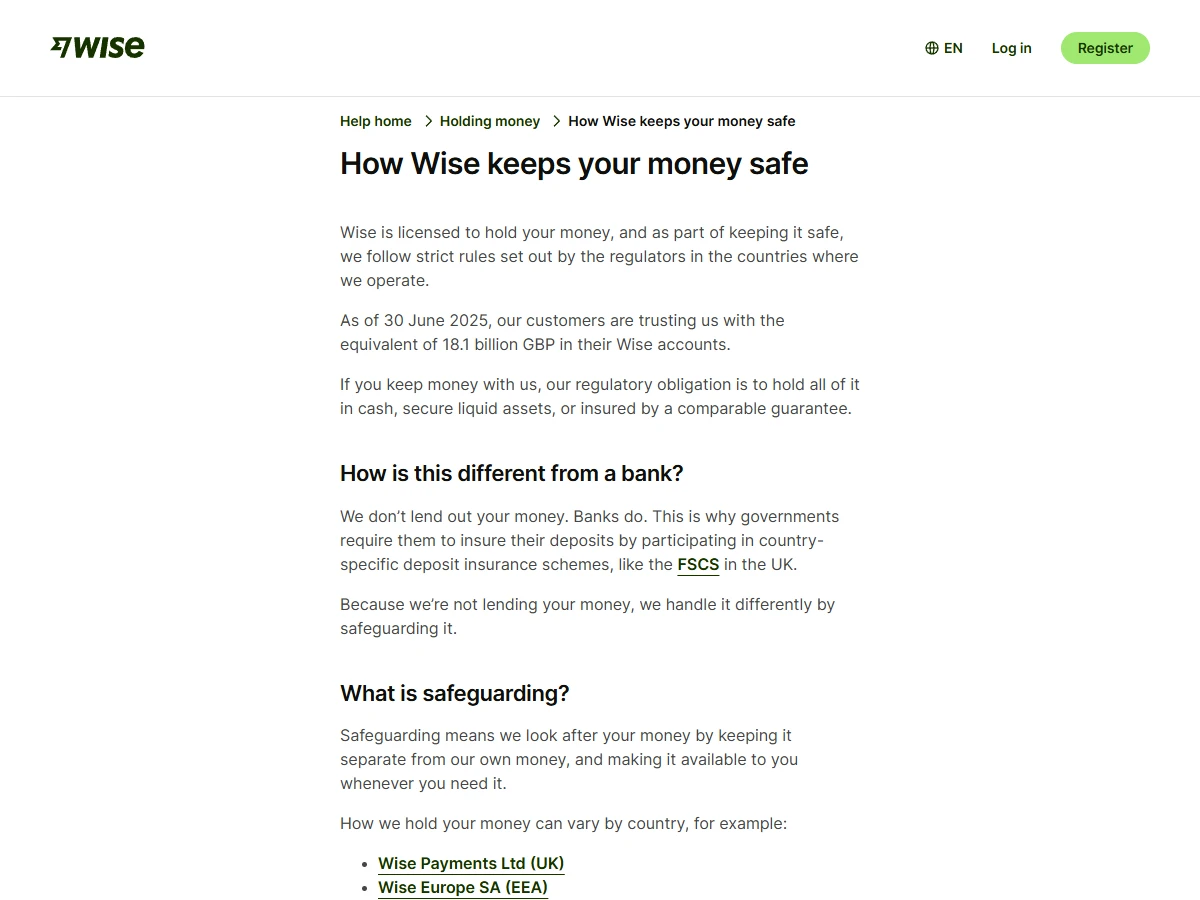
钱具体放在哪,Wise 的说法是大部分投在高流动性的安全资产里,主要是欧盟、英国和美国的政府债券,2024 年 4 月 1 日起也包括货币市场基金;所持债券的平均期限不到 6 个月,多数剩余期限在 3 个月以内。
这套安排对你意味着什么,英国金融行为监管局(FCA)给消费者的说明写得很直白:非银行的支付机构倒闭,你的钱不受 FSCS 保护;因为有保管隔离,应该能拿回大部分,但可能要等一段时间,也可能拿不回全额,因为管理人或清算人的部分费用会从这笔钱里扣。
不同地区由不同的 Wise 公司服务:英国是 Wise Payments Ltd,欧洲经济区是 Wise Europe SA,美国、加拿大、日本、巴西等地各有各的保管方式,App 里的账户条款写着你签的是哪一家。另外,如果打开了 Interest(利息)功能,那部分余额会换成货币市场基金份额,Wise 会提示本金有风险,性质和普通余额已经不同。
Revolut 要看你签的是哪家公司
Revolut 在欧洲经济区的服务由 Revolut Bank UAB 提供,这是一家在立陶宛持牌的银行。存在那里的钱是银行存款,按立陶宛的存款保险制度每人最高保 10 万欧元,美元余额也算在内,赔付时按欧元计。
英国的 Revolut 在 2024 年 7 月拿到了附带限制条件的银行牌照。你的账户现在归哪家公司、余额算存款还是电子货币,App 的账户详情和条款里写着。其他国家和地区可能又是另一家公司、另一套规则。
判断方法对两家都一样:在条款里找到签约公司的全名,再查这家公司是银行还是电子货币机构。品牌名相同,法律上的安排可以完全不同。
美元收款账户:谁能给你付钱
在不少地区,Wise 会给你一套美国账户信息,包括账号和 routing number(银行路由号),美国的雇主、客户或平台可以像给美国本地账户付款一样把钱打进来。在海外给美国公司干活、在美国平台卖东西的人,多半就是冲着这个开的户。
收费上,Wise 的说明是:用 ACH(美国本地的普通转账,工资直接入账就是这种)收美元免费;收美国国内电汇和 Swift 国际汇款要收费,金额看你所在地区的价目表。付款方能走 ACH,就别让对方电汇。
这套账户信息登记的是你本人的名字,只该收付给你的钱。拿它替别人代收货款、借给朋友周转,是账户被冻结最常见的原因之一。
换汇费用:比到手金额
Wise 按中间价换汇,手续费单独列出,下单前页面就会显示扣多少、到手多少。Revolut 按套餐给免费换汇额度,超出额度或者在周末换汇会另加费用,写在它的费用说明里。两家都会在确认页显示到手金额,比较时就抄这几个数:
| 抄下什么 | 在哪看 | 为什么要抄 |
|---|---|---|
| 付出的本币 | 下单确认页 | 同一笔钱才能比 |
| 到手的美元 | 下单确认页 | 已经含了点差和手续费 |
| 收款费 | 价目表 | 电汇、Swift 入账可能另收 |
| 取回本地的费用 | 价目表、取款页 | 存进去和取出来都算上,才是完整成本 |
“免手续费”几个字说明不了什么,汇率里可能加了价。点差和手续费合起来怎么算,见点差和手续费怎么算,也可以用换汇点差计算器填自己的数。
账户为什么会被冻结
多币种钱包和银行一样要做反洗钱审核,而且多数是系统自动筛查,触发起来更机械。被暂停或被要求补资料,常见原因是这几种:
- 注册资料和证件、地址对不上,或者用了别人的资料
- 新账户一开就大额进出,和你填的职业、用途不相称
- 收到陌生第三方的钱,尤其是进来马上又转走
- 在服务不覆盖的国家或地区登录使用
- 替别人代收代付
审核期间余额通常动不了。收到补资料的要求,直接在 App 里回复,一般会要三样:资金来源证明(工资单、合同、发票或银行流水)、付款方是谁、这笔钱准备怎么用。材料齐全、前后说法一致,处理得最快。
冻结和补资料的通知只会出现在 App 和你注册用的邮箱里。有人私信或来电说能帮你解冻、要先交一笔费用,那是诈骗,常见套路写在诈骗与账户安全里。
钱取得回来,再往里加
认证时姓名按证件上的写法填,地址证明要和填的现住址对得上,这两处不一致最容易被退回。账户开好后,从自己名下的本地账户转一小笔进去,换成美元,再把一部分取回本地账户。存进去的费用在确认页上看得到,取回来要花多少、几天到账,只有真取一次才知道。
顺手把条款里的签约公司、价目表和这几笔交易截图存好。以后被要求补资料,这些就是现成的证据。
放多少合适
多币种钱包适合放经常要动的钱:收外币工资、出门旅行、每个月要换汇的开销。几年不动的一大笔钱,放在有存款保险的银行账户更稳,原因就是开头那张表:电子货币机构出事,钱能拿回大部分,但不保证全额,也不保证多快。
常见的做法是钱包里只留两三个月的开销,攒多了转进银行美元户。海外银行户要什么材料、怎么开,写在海外美元账户怎么开;四种放法的整体对比见美元存在哪里。