很多人对通胀的感受,是从超市小票开始的:同样一车东西,去年三百,今年三百五。可银行卡里的数字一分没动,于是我们容易以为“钱还在”。麻烦就在这里:钱是在,能买的东西却在变少。
账户数字没变,购买力也会变
通胀吃掉的不是你账户里的数字,而是这些数字背后的购买力。你没法让所在地区的通胀停下来,但你能决定“放着不动的那部分储蓄”待在哪种货币、哪种容器里。做得到的有三件事:分清要花的钱和要放的钱、给要放的钱找个不那么容易缩水的地方、别为了抗通胀冲进你看不懂的高收益产品。“留一部分美元”只是第二件事里的一个常见选项,不是唯一答案,也不是稳赚的答案。
通胀是怎么一点点吃钱的
通胀就是物价整体往上走。对手里的现金来说,它等于一个每年生效的“隐形折扣”:今年的一块钱,到明年只当九毛几用。单看一年不痛不痒,问题是它会像利息一样年年叠加。
有个好记的算法:用 72 除以年通胀率,大约就是购买力减半要多少年。通胀 6%,大约 12 年腰斩;通胀 12%,六年就少一半。一笔钱在高通胀货币里躺上十来年,购买力可能只剩一半,账户数字却一点没少,所以特别容易被忽略。想把这笔账算成具体金额,填一下这个工具:美元购买力计算器,输入金额、通胀率和年数,缩水多少一目了然。
拿美国的真实数字算一遍
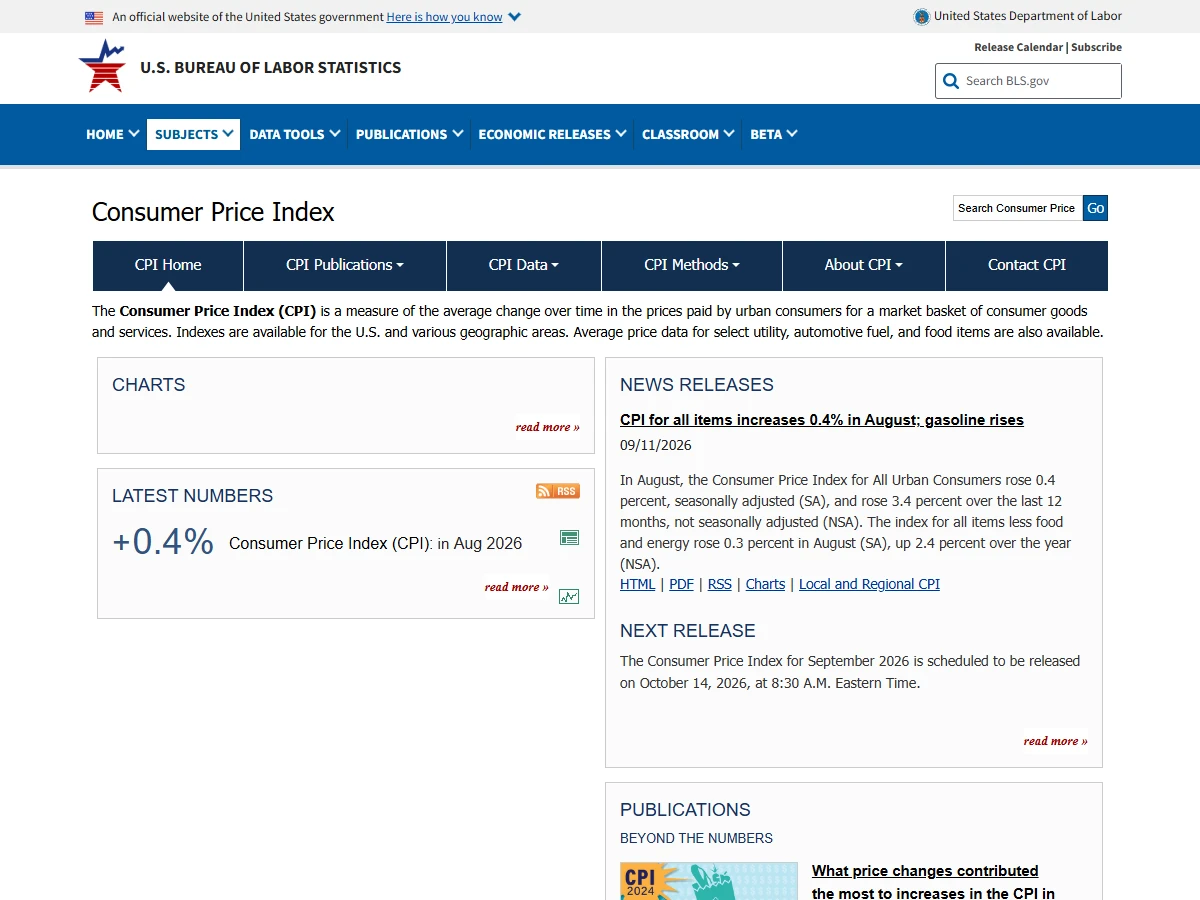
美元也有通胀,只是通常比较温和。美国劳工统计局的城市居民消费价格指数(CPI-U)年均值,2019 年是 255.7,2025 年是 321.9,六年涨了约 26%。也就是说,2019 年放进抽屉的 100 美元,到 2025 年只买得到大约 79 美元的东西。其中 2022 年一年就涨了 8%。
如果你的本币通胀比美元高,差距就更明显。比如本币每年通胀 10%,同一笔钱十年后的购买力只剩原来的约 39%;每年 3% 的话,十年后还剩约 74%。换一部分美元能减慢缩水的速度,但不能让它停下来,汇率本身也会波动。
为什么放着的现金最受伤
并不是所有钱都同样受伤。日常要花的钱周转快,进来又出去,通胀还没来得及啃就已经花掉了;真正暴露在通胀里的,是那种放着不动、几年都不碰的储蓄。它待得越久,被折扣的次数越多。
房子、股票、外币这些资产,价格会随行情起落,长期里有机会跟上甚至跑赢物价;而纯现金和活期,名义上最安全,恰恰在通胀面前最没有还手之力。这不是说要把现金全换成资产,你仍然需要一笔随时能动的应急钱。它只是提醒:把长期不用的钱一直留成本币现金,是有代价的,只是这个代价不开账单。
把钱分两拨,各放各的地方
一拨是半年到一年内要花的、要应急的钱。这拨留够就行,图的是稳和随时能取,不必为通胀折腾它。另一拨是三五年都不太会动的储蓄,要认真安排的是这一拨。
给要放的那拨钱找地方,思路是别让它全泡在高通胀货币的现金里。一部分换成通胀相对温和的货币(比如美元),或者放进有正式记录的账户,都是常见做法;哪种适合你,取决于金额、你所在地区能用什么,以及你能接受多大的波动。
越焦虑“钱在缩水”,越容易被“稳赚”“保本高息”勾住。抗通胀是慢功夫,储蓄放稳了,比多追那一两个点的收益要紧。
留一部分美元,是其中一种做法
为什么很多人一想到抗通胀就想到美元?因为它长期通胀通常较低、也相对稳,作为储蓄的一部分,能把“钱在睡觉时缩水”的速度压下来一些。注意是“一部分”和“压下来一些”,它不是保险箱,汇率会波动,短期里对本币也可能不升反降。把它当成给储蓄分散风险的一条腿,而不是稳赚的宝地,心态才对。
真要留一部分美元,落到操作上无非几种容器:海外银行账户、Wise / Revolut 一类的多币种钱包、券商里的美元、以及全天候低成本的稳定币。它们门槛、成本、可用地区和风险各不一样,稳定币这一环尤其要先读懂风险再碰:稳定币是“数字美元”吗、它有哪些风险。如果决定走稳定币这条路,需要一个要做实名认证的交易所来买入和换回,币安注册教程里写了邀请码填在哪、身份认证怎么过。
常见问题
资料来源与更新
CPI 数字来自美国劳工统计局,历年年均值可以用它的通胀计算器核对;其他国家的通胀可以在世界银行和国际货币基金组织的数据库里查。