出金要先定终点:是交易所里的法币余额、自己的银行卡,还是 P2P 对手直接打来的本币。卖出成功只是第一段,钱进了自己的银行卡才算走完。
钱从哪条路出来
交易所直卖的出口是“USDT → 账户法币余额 → 银行卡”,所以卖出和提现是两笔状态;P2P 的出口是“USDT 托管 → 对手向你的收款账户付款 → 你确认后放币”,重点是实际入账与对手资金;OTC 柜台则由柜台报价并安排大额结算,门槛和对柜台资质的判断更高。
三条路不是在哪都走得通。你所在地能用哪一条、会不会留下交易记录,决定了你实际能选什么。手上还没有 USDT、钱还是本币的,先看美元存在哪里:四种放法对比。
第一次出金:小额走完整条路
照这个顺序走:
- 小额跑通一遍:用一笔完全能承受的小钱,把卖出、提现、到账整条路走一遍
- 只用正规、能留记录的渠道:交易所直卖或平台担保的 P2P,别贪线下或“熟人推荐”的私下渠道
- 成交全程留凭证:订单号、成交截图、转账记录、聊天记录都存好,出问题时是你唯一的证据
- 确认到账再进行下一步:钱真正到银行卡、能看到入账记录了,再决定要不要放大金额
- 大额分批操作:确认整条流程稳定后再逐步放大,别第一次就把所有 USDT 一次性出清
如果准备通过币安完成这一步、还没有账户,可以接着看注册与邀请码使用指南,完成账户创建、身份认证和安全设置。
交易所直卖、P2P 和 OTC 各怎么走
①在正规交易所内直接卖成账户里的法币,再提现到银行卡。这是最“标准”的路子:成交对手是交易所的流动性池,不是某个具体的人,卖出下单就能成交。卖完的法币躺在账户里,还要再走一次提现到银行卡,这一步才是真正决定到账快慢的环节。风险相对最低,但门槛是你得先完成实名认证,部分地区还要看本地出入金渠道是否开通。
②P2P/C2C,跟具体的一个人对手成交。你挂单或吃单,价格自己定或自己挑,平台提供担保交易,把 USDT 先锁进托管,等对方确认打款你再放行。好处是价格空间更灵活,到账也可能更快,因为对方直接打你银行卡或第三方支付账户;坏处是你要为“对方打过来的这笔钱干不干净”担一部分风险,一旦牵扯到问题资金,被卡住的往往是收款的那个账户,也就是你。
③场外/OTC 柜台,走的是“一对一”服务。柜台帮你直接把大额 USDT 换成本币,省去自己挂单等对手的时间,会有专人对接。优势是能处理体量大、需要私密和效率的交易,代价是门槛更高,不少柜台设有最低起换额,而且你要自己判断柜台是否正规。
| 路子 | 谁跟你成交 | 门槛 | 成本 | 到账速度 | 主要风险 |
|---|---|---|---|---|---|
| 交易所直卖 | 交易所的法币兑换盘 | 完成实名认证,本地出入金渠道要开通 | 点差 + 提现手续费 | 卖出接近实时;提现看渠道,几分钟到几个工作日 | 相对最低,主要是提现被审核或延迟 |
| P2P / C2C | 具体的另一个人,平台担保交易 | 能收发本地转账或第三方支付即可 | 点差通常更灵活,一般无额外提现费 | 对方确认打款后较快,视对手响应速度 | 收到问题资金被冻卡、假买家等对手风险 |
| 场外 / OTC 柜台 | 柜台或专人对接 | 常设最低起换额,偏大额 | 一对一议价,量大时通常更省 | 视柜台服务效率,可较快 | 柜台是否正规要自行判断,私下线下交易风险更高 |
点差、手续费和到账时间随行情和提现方式变化,下单页和提现页上写着当时的数。
USDT 是锚定美元的代币,不是法定货币,换回本币就是把它卖给愿意付本币的一方:交易所、个人或柜台。它和美元是什么关系,见稳定币是“数字美元”吗。
出金到底花多少钱
出金花多少钱,很多人只看提现页面上写的那一栏“手续费”,其实真实成本是三层叠加,漏掉任何一层,算出来的数字都不准。
第一层,卖出点差。你卖 USDT 换法币时拿到的价格,和当时的市场参考价之间有个差价,这个差价就是平台或对手的利润,也是你出金的第一笔隐性成本。点差越小,你到手的钱越接近市场价,点差怎么算、怎么判断合不合理,不是靠感觉,是可以算出来的。
第二层,平台把法币提现到银行卡的费用。这一步有的渠道免费,有的按笔收固定费用,有的按比例抽成,具体要看你选的提现方式,是银行电汇、本地快捷通道,还是第三方支付。
第三层,链上网络费。如果你出金前先把 USDT 从一个钱包转到另一个平台,中间会产生一笔网络费(俗称 Gas 费),选的网络不同,费用能差出好几倍。这一步不是每次出金都会碰到,但只要发生了转账,就得把它算进总成本,别漏了。
把这三层加起来,才是出金的真实成本。拿卖出 1000 USDT 举个例子,数字是假设的,只为看清每一层有多大:
| 成本 | 假设 | 金额 |
|---|---|---|
| 卖出手续费 | 现货交易按 0.1% 收 | 1 USDT |
| 卖出点差 | 成交价比市场参考价低 0.5% | 5 USDT |
| 链上网络费 | 卖之前先从自己的钱包转进交易所 | 约 1 USDT |
| 提现到银行卡 | 本地快捷通道免费 | 0 |
| 合计 | 约占这笔钱的 0.7% | 约 7 USDT |
真实情况里,差距主要出在点差和提现这两层:P2P 的价格可能比参考价低一两个百分点,银行电汇提现也可能按笔收费。点差怎么算、怎么用市场价反推,见换汇点差怎么算,也可以用点差计算器把自己的数填进去。
卡在卖出、提现,还是收款
USDT 已卖出、银行卡没到账:先确认法币是否仍在交易所余额里,再看提现状态、收款信息和平台给出的处理时间。卖出通常只完成第一段;本地通道、跨境转账或人工审核会影响第二段。
P2P 对手说已付款、账户没有入账:不要凭截图或催促放币,以自己的银行或支付账户实际入账记录为准,保留订单和聊天记录,并在平台担保流程内申诉。跳出平台私聊会削弱可用证据。
银行账户被限制:联系银行了解需要的材料,准备订单号、成交截图和转账记录,并按所在地正规流程配合核实。不要向声称能“付费解冻”的个人继续转账。选择能留记录的渠道、避开价格明显异常的对手可以降低风险,但不能保证不会触发审核。
出金最容易踩的坑与骗局
出金环节的骗局,套路其实和其他场景大同小异,只是换了个“钱要出账”的场景,警惕性反而容易松懈。常见的几种:假买家,在 P2P 里假装已经打款、拿伪造的转账截图催你放行 USDT,等你放行才发现钱根本没到;假客服,冒充平台工作人员联系你,说你的账户“异常”需要“验证”,借机套取密码或验证码;先交解冻费,声称你的提现被风控冻结,要先交一笔钱才能解冻,这几乎百分之百是骗局;诱导线下见面,用“当面交易更安全”当理由,把你约到线下,风险反而更不可控;明显低价诱饵,报价好于市场行情一大截,专门钓那些图便宜的人。
更多诈骗套路和被骗后的处理顺序,见诈骗与账户安全。
存进去之前就想好怎么取出来
还没换成 USDT 的话,最好在存进去之前就把出金这条路想清楚。
问自己几个问题:这笔钱大概率什么时候会用到?到时候打算走交易所直卖还是 P2P?所在地对出金有没有你需要留意的规定?想清楚这些,比存进去之后再临时补课要省心得多,也不至于急用钱的时候才发现出金这条路走不通。
更实际的做法是,把不同用途的钱分开放:急用的钱别放进流动性差、到账慢的方式;长期不动的钱,出金成本和速度就没那么敏感。想系统地按用途安排美元,见美元存在哪里和按用途选择持有方式。
出金要不要报税
要看你是哪里的税务居民,各国差别很大。拿美国举例,美国国税局把数字资产当作财产而不是货币,稳定币也在数字资产之列:卖出、换成别的币、拿它付款,都要在报税时申报,不管最后是赚是亏。个人报税表 1040 的首页还有一道是非题,问你这一年有没有收到、卖出或换出过数字资产。
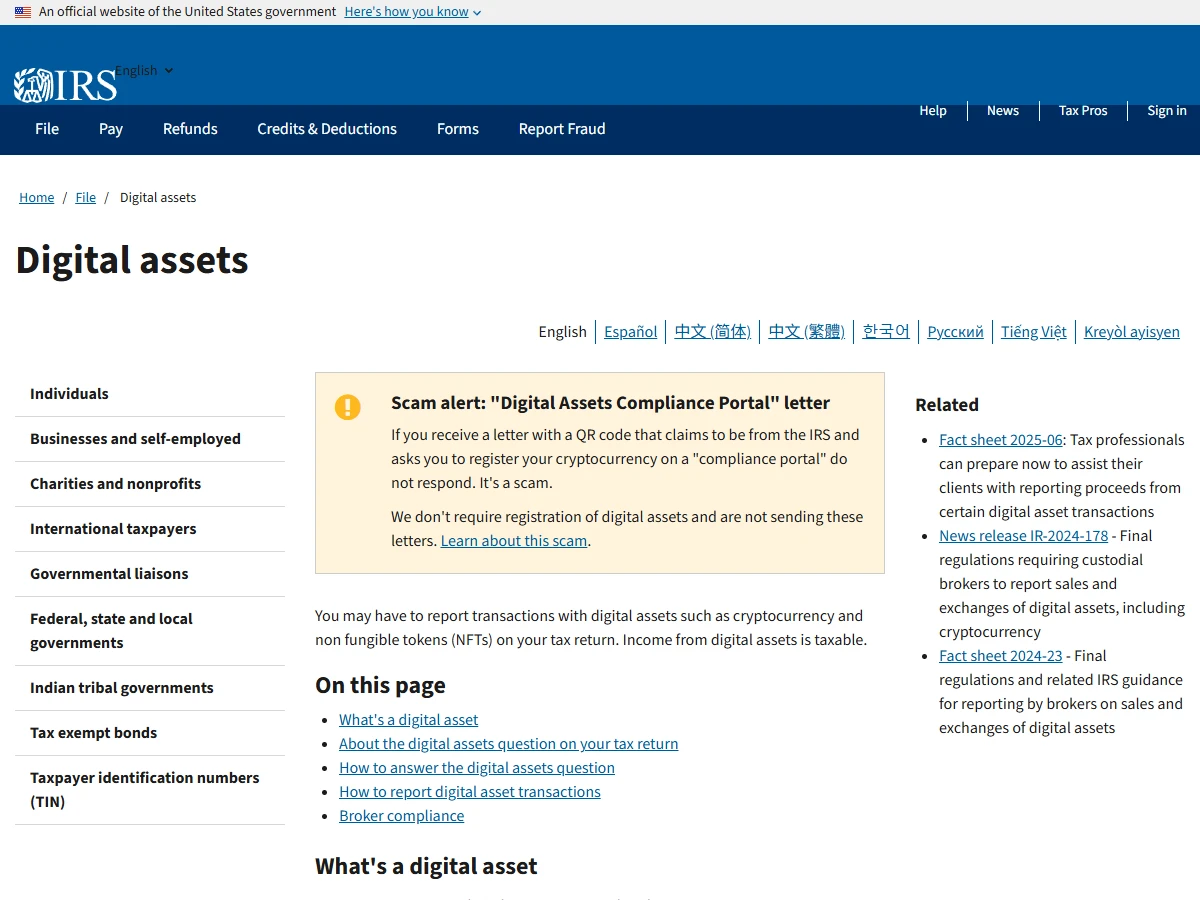
从 2025 年 1 月 1 日起在美国经纪商平台上的卖出,平台要向国税局报告卖出金额,也就是 1099-DA 表;2026 年起的部分交易还要报成本。稳定币的卖出,平台可以合并申报。美元稳定币的买卖价格都在 1 美元附近,盈亏一般很小,但仍然要报。
其他国家,有的按资本利得征税,有的只在换回法币时才算(比如法国,币换币不算),德国个人持有满一年后卖出免税,也有国家至今没有明确规则。不管在哪,把每笔交易的时间、数量、价格和订单号留好,报税时最省事。金额较大或情况复杂时,找当地的报税专业人士。
常见问题
资料来源与更新
- 美国国税局:数字资产 ↗
- 币安:个人账户身份认证说明 ↗
- 币安:现货费用与交易概览 ↗
- 币安:如何举报诈骗 ↗
- Wise:收款费用与限额说明 ↗
- FATF:虚拟资产与服务商风险导向指引 ↗
- 美国互联网犯罪投诉中心:加密货币犯罪说明 ↗