2026 年 9 月 21 日,台湾银行挂出的美元牌价是:账户间换汇买入 31.685、卖出 31.835 新台币,现钞买入 31.36、卖出 32.03。同一家银行美元一年定存的牌告利率是 2.05%。拿这几个数算一遍会发现,用现钞换美元存一年再换回来,利息几乎全赔在一买一卖上。外币存放在本地银行,并不是换成美元就完事了。
外币账户是什么
大多数银行都能在你现有的账户下加开外币子账户,或者单独开一个外币存款户。美元存进去之后,和本币存款一样分活期和定期:活期随时可以动,利息很低;定期按约定期限锁住,利率高一些。
钱进这个账户有三条路:用本币在网银或柜台换成美元,别人从海外把美元电汇进来,或者拿美元现钞去柜台存。三条路的成本差别很大,下面会一条条算。
它和海外银行账户的区别,在于银行在你身边,出了事受你所在地的规则管,取钱也不用跨境汇款。代价是利率未必好,而且有些国家对外币账户的取现和汇出有限制,这种情况见外汇管制下怎么持有美元。
以中国大陆为例,境内个人购汇有年度便利化额度,每人每年等值 5 万美元,按自然年从 1 月 1 日算到 12 月 31 日,当年没用完的年底清零。额度内凭本人身份证件在银行办理;超出额度的经常项目购汇,要另外提供有实际交易的用途材料。办理时银行会让你填写购汇用途,按实际情况填。计划把一笔较大的人民币换成美元存起来的,先算清当年还剩多少额度。
美元定存利率怎么看
银行会在官网挂出外币存款的牌告利率。以台湾银行 9 月 21 日挂牌、9 月 18 日起实施的利率为例:
| 美元存款 | 一般金额(年息) | 大额(年息) |
|---|---|---|
| 活期 | 0.6% | 不适用 |
| 7 天到 21 天 | 0.9% | 0.9% |
| 1 个月到 9 个月 | 2% | 2.05% |
| 1 年 | 2.05% | 2.1% |
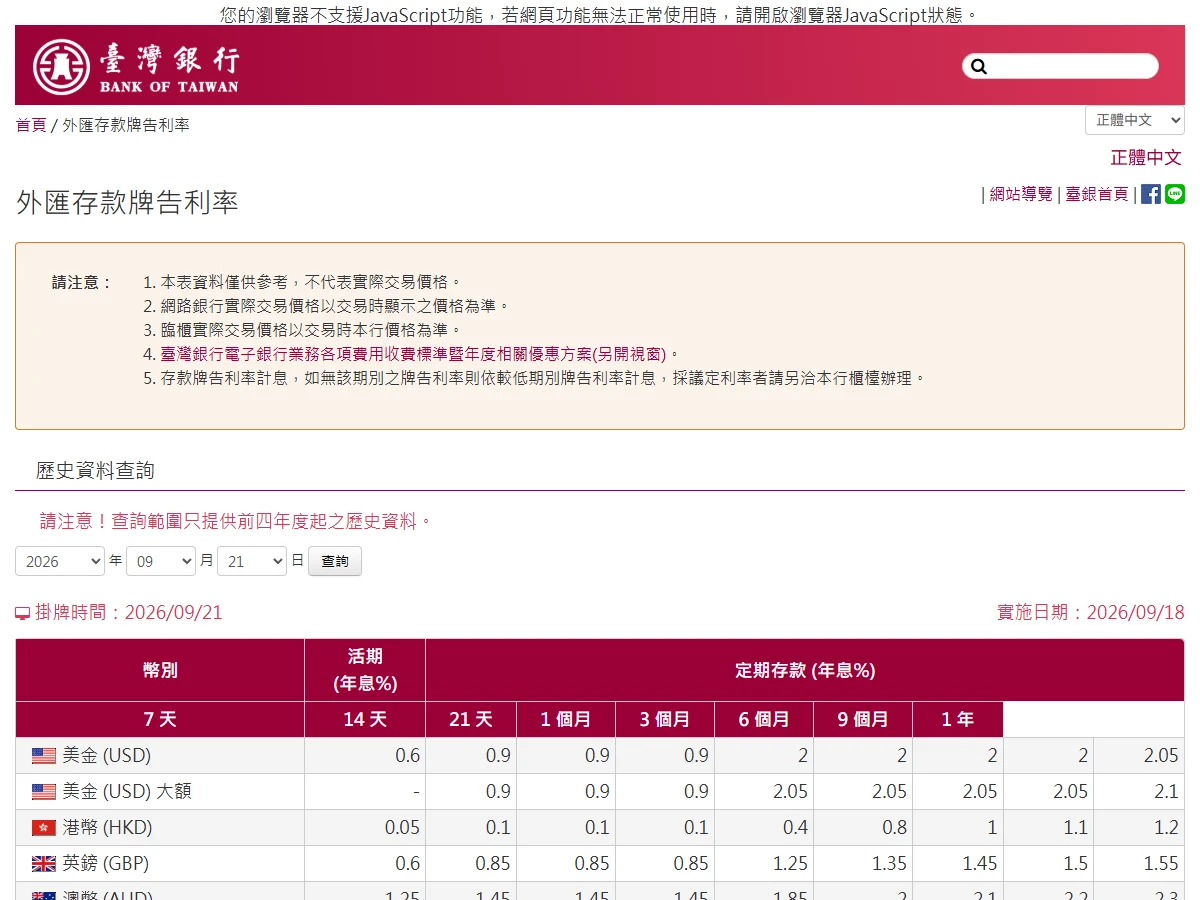
活期和一个月定期差了三倍多,放在活期里的美元基本没有利息。一个月到一年利率几乎一样,存短期和存一年拿到的年息差不多,存短一点反而更灵活。所谓大额,只多出 0.05 个百分点。
牌告利率是参考价。台湾银行在页面上写明,网银和临柜的实际利率以交易时显示的为准,想议价要去柜台谈。别家银行也一样,下单前以确认页上的利率为准。
美国的短期利率要高得多。同月 11 日,美国财政部公布的 13 周国库券息票等价收益率是 4.01%,将近台湾银行美元定存的两倍。存款利率由银行自己定,并不跟着美国利率一比一变动。想拿到接近国库券的收益,就得去券商买国库券或货币基金,那已经不是存款了,差别写在货币基金还是短期美债里。
换进换出的价差,可能比利息还大
汇率牌价分两组。即期汇率用于账户之间的换汇,现钞汇率用于买卖纸币。每组又分买入和卖出,你把本币换成美元时付卖出价,换回来时拿买入价。9 月 21 日晚间台湾银行的美元牌价:
| 美元牌价 | 银行买入(你卖美元) | 银行卖出(你买美元) | 每 1 美元价差 |
|---|---|---|---|
| 即期(账户间) | 31.685 | 31.835 | 0.15 新台币,约 0.47% |
| 现钞 | 31.36 | 32.03 | 0.67 新台币,约 2.1% |
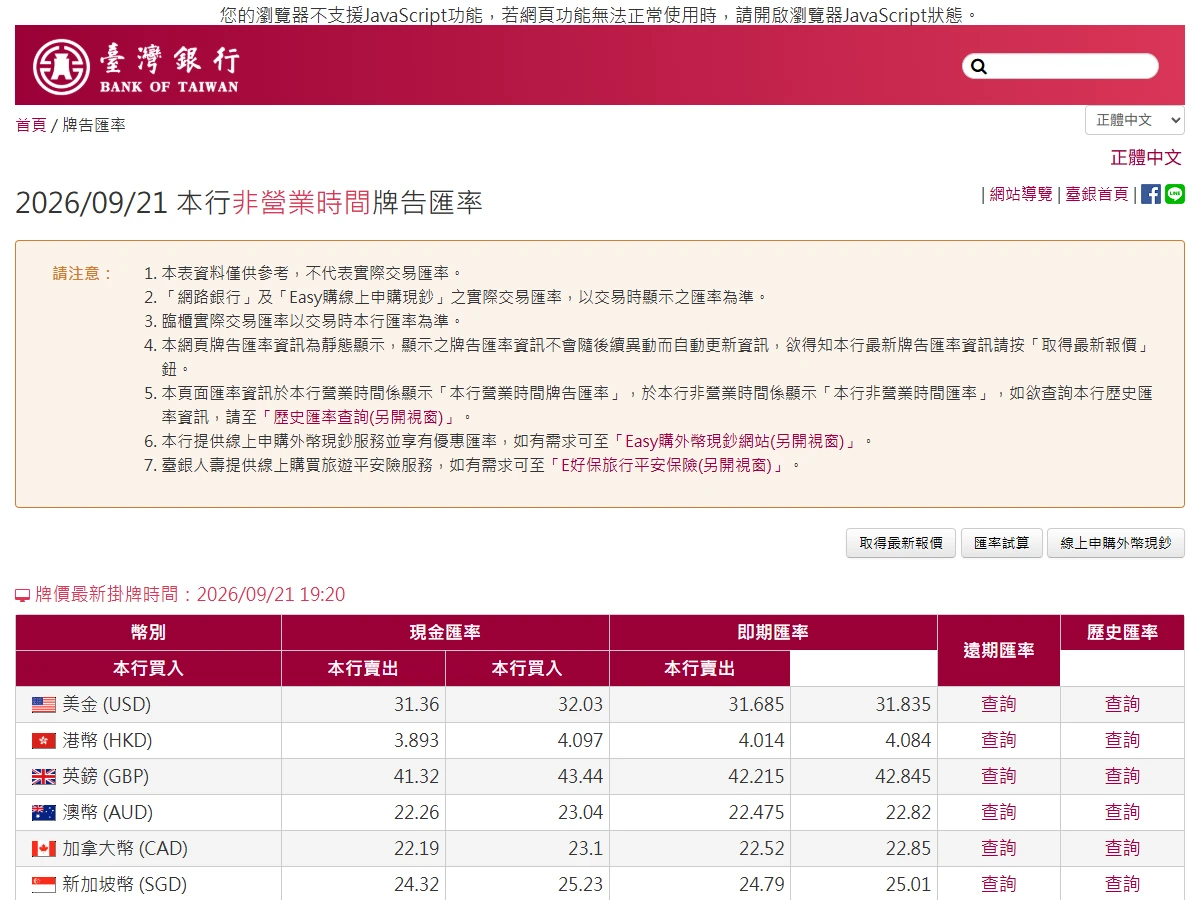
1 万美元、一年定存 2.05%,两条路各算一遍,假设一年后汇率和今天一样,利息不扣税:
| 算法 | 走即期(网银换汇) | 走现钞(买纸币再存) |
|---|---|---|
| 换 1 万美元付出 | 318,350 新台币 | 320,300 新台币 |
| 一年后本息 | 10,205 美元 | 10,205 美元 |
| 换回新台币 | 323,345 新台币 | 320,029 新台币 |
| 一年下来 | 多出约 4,995 新台币 | 少了约 271 新台币 |
205 美元的利息,走即期只被价差吃掉三成左右;走现钞,一买一卖的价差就超过了整年的利息。所以能在账户之间换汇,就别碰现钞。要从海外收美元,让对方直接电汇进外币户,也比收现钞再存划算。汇款费用和中间行扣费怎么算,见换汇点差怎么算。
汇率一动,利息就不够看
上面的算法假设汇率一年不变,实际不会。继续用那 1 万美元的例子:一年后如果新台币对美元升值 3%,即期买入价从 31.685 变成约 30.734,10,205 美元只能换回约 313,645 新台币,比当初付出的 318,350 少了约 4,705 新台币。3% 的汇率变动,就抵掉了一年多的利息。
反过来,本币贬值时美元存款会多赚一笔。所以美元定存本身带着汇率的赌注。这笔钱将来要花在美元上,比如留学学费、海外旅行,汇率涨跌就无所谓;将来要换回本币用的,就得接受这个波动,别把 2% 的利息当成稳拿的收益。
换成你那家银行的数
上面用的是台湾银行,你的银行数字不同,算法一样。到银行官网找两个页面:外币(外汇)存款利率,和牌告汇率,有的银行叫汇率查询。记下三个数:美元即期买入价、即期卖出价,和你打算存的那个期限的年利率。手机银行里换汇的确认页也会显示当下的价格。
用卖出价减买入价,除以两者的平均数,得到一买一卖要付的价差比例;年利率除以 12,是每个月的利息。价差比例除以每月利息,就是这笔钱至少要存几个月,利息才够抵掉换汇的成本。按台湾银行 9 月 21 日的数:即期价差约 0.47%,每月利息约 0.17%,要存将近 3 个月才打平;现钞价差约 2.1%,要存一年多。
算出来的月数比你打算存的时间还长,这笔钱就不值得专门换成美元来吃利息;本来就要花美元的钱另当别论。另外别忘了税:多数地方的利息收入要计税,有的银行付息时直接代扣,实际到手的利息会比牌告利率算出来的少,具体按当地规定办。
外币存款有没有存款保险
存款保险管不管外币,看的是银行所在地的制度,和你存的是哪种货币无关。几个常见地方的规定:
| 银行所在地 | 每人每家银行上限 | 外币存款 | 赔付时 |
|---|---|---|---|
| 美国 | 25 万美元(每种所有权类别) | 在保障内 | 按银行倒闭当天纽约联储中午汇率折成美元计算 |
| 香港 | 80 万港元 | 在保障内 | 5 年以上定期、结构性存款、海外分行存款不保 |
| 台湾 | 300 万新台币 | 在保障内 | 一律以新台币赔付 |
| 英国 | 12 万英镑(2025 年 12 月 1 日起) | 在保障内 | 按银行倒闭当天的汇率折成英镑 |
| 新加坡 | 10 万新元 | 不在保障内 | 只保新元存款 |
这张表有两个用法。在新加坡的银行存美元,就要知道这笔钱没有存款保险兜底。在其他地方,上限是同一家银行里本币和外币合起来算的,本币已经存了不少,美元部分可能早就超出上限;超出的部分,可以分到另一家银行。
另外,赔付按银行倒闭当天的汇率折算,拿到手的是本币。汇率在那一天刚好不利,这部分损失存款保险不管。
长得像存款、其实不是的产品
在银行柜台问美元定存,理财专员有时会推一种利率明显更高的产品,叫双币存款、外币联结存款或结构性存款。它的高利率来自一个条件:到期时如果汇率走到某个价位,银行有权把你的本金换成另一种货币还给你,而那个时候的汇率往往对你不利。
这类产品不是普通存款。香港的存款保障计划明确把结构性存款列在不保障范围内,其他地方也多半如此。看到名字里带“联结”“双币”“结构”,或者合约里写着到期货币由银行决定,就把它当投资产品看,先读懂最坏情况下拿回什么货币、多少钱,再决定要不要买。
从开户到到期
开外币户通常不需要另外准备材料,已有账户的银行在网银里就能加开,没有账户的要带身份证件和地址证明去开户。开之前问清楚两件事:外币账户有没有管理费或最低余额,外币现钞存入和提领收不收手续费。
换汇尽量在网银里用即期汇率做。很多银行网银换汇的价格比柜台好一点,大额可以打电话问能不能议价。别在汇率涨了一段后一次换完,本来就要长期持有的,分几次换,买在高点的风险就摊开了。
定期存款的期限,按这笔钱什么时候要用来定。从上面的利率表看,一个月和一年的年息差不多,存短一些、到期再续,比一口气锁一年更灵活。存之前看清提前解约的条款,多数银行会按较低的利率重算利息,甚至不计息。
到期时怎么处理,存的时候就选好:自动续存会按续存那天的利率再锁一期,转入活期则开始只拿活期利息。忘了这件事,钱可能在 0.6% 的活期里躺很久。
最后,把同一家银行的本币和外币存款加起来,和当地存款保险的上限比一下,超出的部分分到别家。把美元放在本地银行、海外账户、券商和稳定币各有什么长短,整体对比见美元存在哪里。
常见问题
资料来源
- 台湾银行:牌告汇率
- 台湾银行:外汇存款牌告利率
- 美国财政部:每日国库券利率(2026 年 9 月)
- FDIC:外币存款如何受保
- 香港存款保障委员会:保障范围
- 台湾中央存款保险公司:常见问题
- 新加坡存款保险公司:保障范围
- 英国金融服务补偿计划:存款保障上限
- 英国金融服务补偿计划:外币存款折算说明
- 国家外汇管理局天津市分局:个人外汇常见问题(年度便利化额度)