真正可用的海外美元账户,不是申请页面显示“提交成功”,而是银行实体、申请材料、完整费用和往返路线都有书面依据。
账户要拿来做什么
先写清账户用途:你需要银行流水、余额证明、接收特定付款,还是日常跨境收支?用于资金证明时,还要向接收方确认认可的格式和时间范围。用途不清,最低余额、费用和等待时间就无法判断是否值得承担。
建立一张申请记录,留下四栏:存款实体和记账分行;身份与材料要求;首次汇入和日常持有的完整成本;汇入、可用和汇回的预计时间。每栏都附银行官网条款、费用表或书面客服回复。别人的经验可以提示问题,不能替代银行对你这类申请人的答复。
说“美金账户”,其实有四种
“美金账户”“美元账户”常被混着说,开户难度和保障却差得很远:
| 类型 | 是什么 | 谁能开 | 要注意 |
|---|---|---|---|
| 本地银行的外币账户 | 在你所在国家的银行开一个美元存款账户 | 本国居民,看当地是否允许 | 取现和转出规则由本地决定 |
| 金融中心的银行账户 | 在香港、新加坡等地的银行开户,存美元 | 非居民也能申请,但常要面签和起存金额 | 存款保险看当地制度,新加坡的美元存款不在保障内 |
| 美国银行账户 | 在美国本土银行开的支票或储蓄账户 | 非居民开户难度大,多数要本人到场或有美国地址 | 符合条件的存款受 FDIC 保障 |
| 支付公司的美元收款账户 | Wise 等服务给你一套美元账户信息,用来收款 | 手机注册即可,看服务是否覆盖你的国家 | 通常不是银行存款,保障方式不同 |
这篇讲的是第二、三种,也就是在境外银行开的美元账户。第四种写在Wise、Revolut 能存美元吗里,四种放法的整体对比见美元存在哪里。
一笔美元汇款经过哪些银行
开在美国以外的美元账户,银行手里并没有一堆美元现钞垫在你的余额后面。它在美国的大银行开有自己的美元账户,业内叫代理行。你从这个账户往外汇美元,多数情况是你的银行通知它在美国的代理行,把钱付给收款银行的代理行;美国境内银行之间的转账,走的是美联储 Fedwire 这类系统。
这条链上每多一家银行,就可能多扣一笔费。收款人收到的钱比你汇出的少了一截,常见原因就是中间行扣了费,这笔成本放在下面第三步里单独算。
香港是个例外。香港有自己的美元即时支付系统 USD CHATS,2000 年开始运行,由汇丰担任结算机构,本地银行之间的美元转账可以在亚洲的营业时间里当场结算,不必绕到美国。
所以别人给你汇美元时,除了户名、账号和银行的 SWIFT 代码,有的银行还要求填中间行的名称和 SWIFT 代码。这些写在开户银行的收款指引里,照着那一页抄,别凭记忆填。账户资料里出现“USD clearing”一类的说法,指的就是这家银行在美国用来结算美元的那个代理行账户。
第一步:核验银行实体与存款保障
查美金账户时,先打开开户协议,找接受你这笔存款的公司全名、记账分行所在国家或地区,以及账户的产品名称。同一个银行品牌可以在不同地方经营不同实体;网页显示美元余额,也不足以证明你持有的是银行存款。
拿协议上的实体名称到当地监管机构或存款保障机构的名录核对,确认名称、官网和经营状态能够对应。然后回到产品说明,找它是否属于合资格存款、保障制度叫什么、额度怎样计算。客服只回复“我们受监管”,还没有回答这笔钱是否受保;可以请它指出适用的产品条款和保障说明。
以美国 FDIC 为例,常见问题页给出的标准额度是每名存款人、每家受保银行、每种所有权类别 250,000 美元。这不是每开一个账户就多一份额度,同一银行内属于同一所有权类别的合资格存款需要合并计算。银行销售的基金、股票和债券也不会因为在银行购买就变成受保存款。
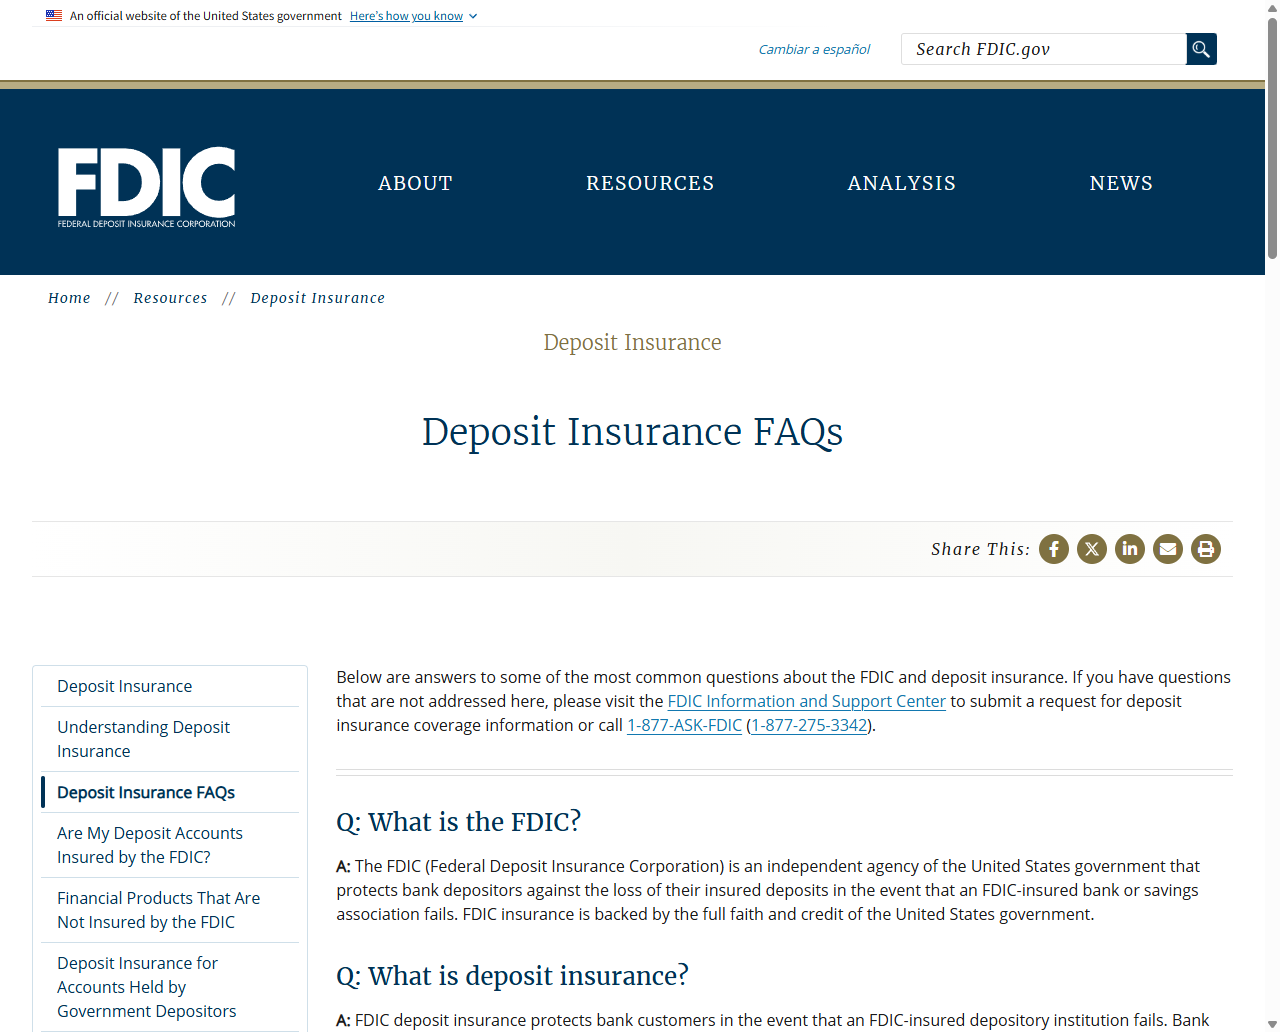
地点同样要核对。FDIC 的存款保险基础说明指出,通常情况下,美国银行境外分行的存款不在 FDIC 保障范围内。美国规则只是这里的一个例子;其他地区的保障范围、外币是否受保、额度和合并计算方法,要查当地制度。
开户前至少把这句话填完整并留存出处:“我的存款由___实体的___分行接收,产品是___,适用___保障制度,额度及合并规则是___。”哪一项填不出来,就先向银行拿到书面答复,再考虑转入较大的金额。
第二步:按这家银行的规则准备材料
先打开目标银行的材料清单,逐项确认它对你这类申请人接受哪些证明:
- 身份证明:护照或当地认可的身份证件
- 地址证明:水电账单、租约或银行对账单,证明你的居住地址
- 有时要本人面签:部分银行要求你亲自到柜台,或到指定网点完成身份核验
- 有时要最低存款:开户或维持账户需要一笔起存金额,达不到可能开不了或被收费
- 有时要资金来源说明:大额入账可能被要求解释钱从哪来
材料齐不齐,要按这家银行的要求判断
地址证明尤其容易反复补交。先确认银行接受哪类文件、要求多近的出具日期、是否接受电子账单,以及是否需要翻译或认证。你手上的租约或账单能证明地址,不代表它符合对方的文件规则。姓名的拼写和地址写法也应与申请资料一致;有差异时按银行要求解释,不要改动原始文件。
若申请流程要求税务居民身份、税号或资金来源资料,按你的真实情况提供。工资收入可以准备银行要求的工资单和对应入账记录;出售资产所得则按要求准备合同及收款记录。重点是让这笔钱的来源和流向说得通,不是把所有私人资料都交出去。
出发面签或付费翻译之前,还应确认银行是否接受你目前的居住身份、能否远程完成申请、开户入金与免维护费余额是不是同一个门槛。把材料清单和客服书面回复存好,只在核实过的银行官网或正式渠道提交证件。收到申请编号后再跟进补件;“申请已提交”和“账户已批准、可以收款”是两回事。
第三步:算清一次往返与一年持有成本
账户开下来只是开始,真正的持有成本藏在日常的几道费用里。对海外美元账户来说,最该盯紧的是下面三种:
| 费用 | 什么时候扣 | 谁来扣 | 怎么少踩 |
|---|---|---|---|
| 电汇费 wire transfer fee | 每发一笔国际电汇 | 你的汇出银行 | 合并大额、减少笔数 |
| 中间行费 correspondent fee | 资金途经中转银行时 | 中间的代理行 | 事先问清扣费方与路径 |
| 账户维护费 maintenance fee | 按月或按年 | 你的开户银行 | 看清是否可凭余额减免 |
各项费用的具体金额,看银行当时的费用表。
估算一年持有成本时,用月费乘以实际收费月数,再加上预计汇款笔数对应的汇出、收款和中间行费用;一次性的开户、翻译或出行费用另列。不同币种先按记录的实际汇率换到同一计价币种,再相加;最低余额单列,不把本金算作费用。
三者里,中间行费最容易让人意外。一笔跨境电汇常常不是从你的银行直达对方银行,而是要经过一家或几家代理银行中转,每经过一道,都可能被扣一笔。结果就是对方收到的金额,比你发出的少了一截,而你事先未必知道是谁扣的、扣了多少。发汇前,最好问清楚费用由谁承担、走的是什么路径。
电汇费和维护费相对透明,但也别忽视:维护费看着不起眼,长期持有累计下来不是小数;有些银行可以凭维持一定余额减免,开户时值得确认。想把这几道费用和换汇时的点差放在一起算总账,看这篇:点差和手续费到底怎么算,怎么反推被吃掉多少。
把官方费用表抄进同一张记录
判断一个海外美元账户贵不贵,别看广告,要去银行官网找费用表。通常在 Fees、Pricing 或 Schedule of Fees 这类栏目下。打开后,重点找这三个字段:
wire transfer fee:电汇费,看清是发汇收、收汇也收,还是两头都收maintenance fee:账户维护费,看是按月还是按年,能不能凭余额减免minimum balance:最低存款要求,看达不到会怎样,是收费还是无法开户
再找 correspondent 或 intermediary bank charges(中间行扣费),以及大额转账是否需要额外资料。最低余额本身不是手续费,但会占用资金,也可能影响维护费减免。比较时把“需要留多少余额”和“实际会扣多少钱”分别记下来,避免把本金误算成费用。具体数字看银行当时的费用表。
用一笔 5,000 美元汇款把费用对上
拿一笔假设的汇款算(数字不是任何银行的报价):你汇出 5,000 美元,银行另外扣 25 美元汇出费;途中扣 15 美元,收款银行再扣 10 美元。整笔转账没有换汇。
| 核对哪一端 | 金额 |
|---|---|
| 你的账户总共扣掉 | 5,000 + 25 = 5,025 美元 |
| 对方账户实际可用 | 5,000 − 15 − 10 = 4,975 美元 |
| 两端之间的总成本 | 5,025 − 4,975 = 50 美元 |
按总支出计算,这次成本占比是 50 ÷ 5,025 × 100%,约 1.00%。如果只看汇出费 25 美元,就漏了一半成本。若还涉及换汇,需要先把两端金额换到同一计价币种,并记录采用的汇率和时间;已经包含在实际扣款、实际到账差额里的点差,不要再重复加一次。
发出前把汇款金额、另收费用、汇率、已知第三方扣费、预计净到账和预计可用日期放在同一张记录里。美国 CFPB 的跨境汇款说明也把费用、汇率和收款金额列为重要披露信息;其中的消费者权利适用于其所述美国规则覆盖的汇款,不能直接套用到所有国家或所有转账。换一家银行比较时,使用相同金额和币种,看最终可用的钱与所需时间,而不只看广告里的单项费率。
第四步:测试首笔入账和汇回
记录资金预计可用的日期
跨境电汇的预计时间要按实际路线查询。汇出银行的截止时间、两端工作日、节假日、中间行处理和人工审核,都可能影响可用日期。开户前问清通常处理时间,以及超出预计日期后应向哪一端查询;不要把朋友某次到账很快,当作自己这笔也会按时到账的保证。
如果这笔钱需要跨境汇回后才能使用,就要为到账延迟留出余地。近期已有明确付款日期的资金,应放在你已确认能及时使用的账户或支付渠道中。判断的对象是这条实际用钱路线,不能把所有银行账户都当成取用慢。
账户获批后,用银行给的收款指引核对收款人姓名、账号、银行识别码、币种,以及汇款用途和费用承担方式。不要照抄论坛里另一个人的收款信息。先走一笔你能承担费用和意外损失的小额,使用今后真正打算采用的汇款路线;金额也要符合银行最低汇款要求。
汇出时保存确认页和银行参考编号。收款后看的是可用余额,不只是“处理中”的通知:币种对不对,实际入账少了多少,账单上能不能找到这笔记录,资金是否仍受限制。出现不明扣款,拿汇出和收款两端的记录询问银行,不要靠差额猜是哪一家中间行扣的。
如果你将来需要把钱汇回原账户,趁金额还小,再按规则汇回一部分。这样才能看见回程费用、收款限制,以及原来的银行是否能正常接收。只有“汇进去成功”,还没有验证你的完整用钱路线。
测试完成后,留好费用表版本、两端账单、银行参考编号和客服答复。小额测试只能说明这次路线走通,不能保证下一笔大额不会补件、延迟或被拒。如果收款人不符、资金一直不可用,或有人要求转去私人账户处理异常,先停下追加汇款,通过银行官网公布的渠道查明原因。
根据结果决定是否继续
把证据与最初用途对照:账户能否出具所需记录?实体与保障能否确认?材料和面签成本能否接受?一年维护和一次往返要付多少?测试后的可用日期是否早于真正的付款期限?这些答案能够同时成立,账户才适合这条具体用途。
不要用“银行账户一定安全”或“电汇费已经包含全部成本”代替这张记录。存款保障有实体、产品、额度和地点条件;账户显示余额,也不等于资金已经在另一端可用。
所在地规则还要单独确认:是否允许开户、是否有额度或申报要求,取决于所在地和个人情况。这里不替任何国家下结论;金额较大或情况复杂时,应查当地规定并咨询合适的专业人士。
异常收费与账户安全
不要把网银密码、短信验证码或其他账户密钥告诉来电者,也不要按其指示转入所谓“安全账户”。挂断后自行从银行官网找联系方式核实。假客服和钓鱼站的具体识别方法,见存美元相关的诈骗与账户安全。
资料来源与更新
- FDIC:存款保险常见问题 ↗
- FDIC:存款保险基础与境外分行的适用边界 ↗
- 美国 CFPB:跨境汇款的费用披露与问题处理 ↗
- 美联储金融服务:Fedwire 资金转账服务 ↗
- 香港金管局:美元即时支付系统 USD CHATS 评估报告 ↗