要不要继续存美元,先看两件事,答案因人而异。第一,美元对“你的”货币跌了多少:按美联储的广义美元指数,2025 年 1 月 2 日到 2026 年 10 月 23 日美元整体跌了约 6.4%,但对巴西雷亚尔跌了约 18%、对韩元约 10%,对日元几乎没动,对印度卢比反而涨了约 11%。第二,这笔美元将来花在哪:将来要付美元的学费、旅费或还美元贷款,汇率涨跌基本不影响你;将来要换回本币用,才需要算汇率这笔账。另外,美元放着不动也会被通胀吃掉,美国 2026 年 9 月的通胀是 3.7%,同期 13 周美国国库券收益约 4.11%,放在能拿利息的地方,利息能抵掉一部分汇率波动。
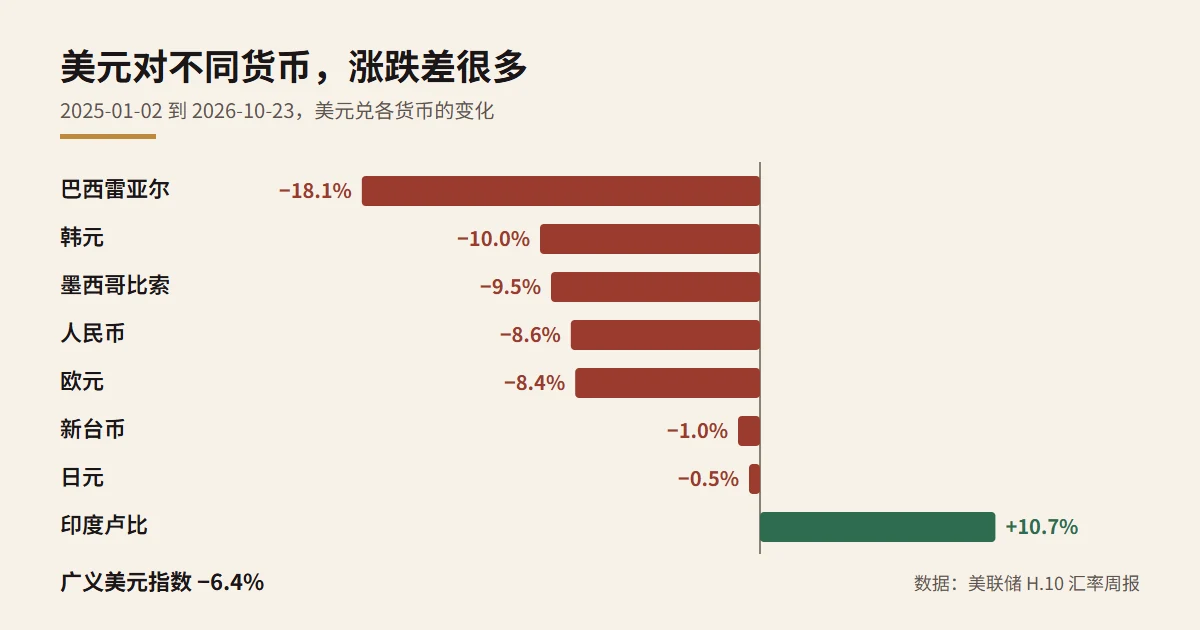
美元贬值了多少:对不同货币差别很大
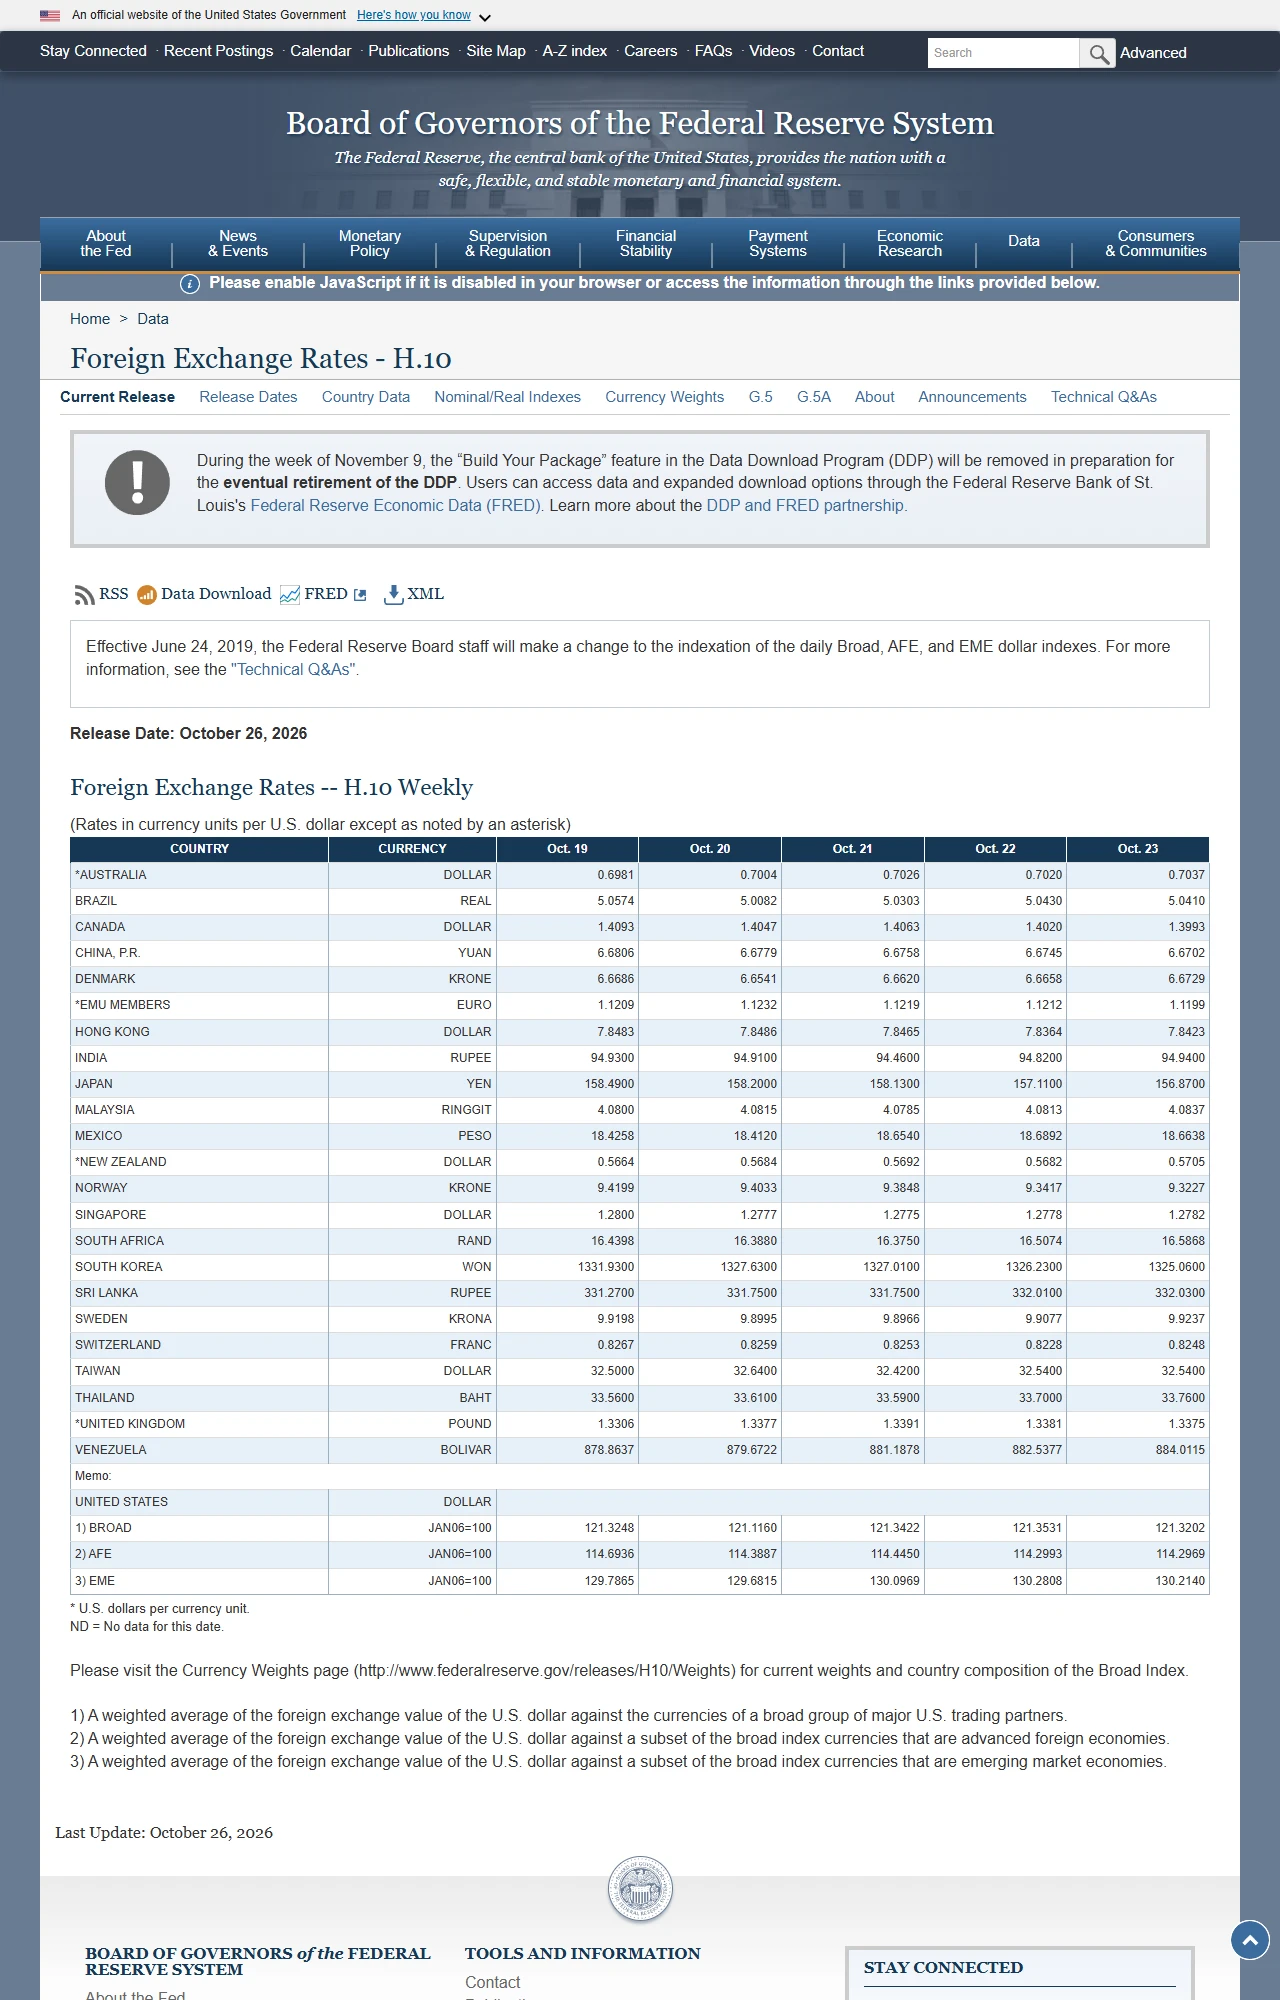
新闻里说的“美元贬值”,通常指美元指数下跌。美联储编的广义美元指数,是按美国主要贸易伙伴加权算出的美元平均汇价,以 2006 年 1 月为 100。2025 年 1 月 2 日它是 129.67,比 2022 年 10 月下旬(10 月 24 日 128.20)还高;到 2025 年 12 月 31 日跌到 120.12,一年跌了约 7.4%;2026 年以来又回升了约 1%,10 月 23 日是 121.32。
平均数下面,各种货币走得很不一样。下表是美联储公布的纽约中午买入汇率,最后三列是美元对这种货币的变化,负数表示美元变便宜了:
| 货币 | 2025-01-02 | 2025-12-31 | 2026-10-23 | 2025 年 | 2026 年以来 | 合计 |
|---|---|---|---|---|---|---|
| 广义美元指数 | 129.67 | 120.12 | 121.32 | −7.4% | +1.0% | −6.4% |
| 人民币(每美元) | 7.2994 | 6.9931 | 6.6702 | −4.2% | −4.6% | −8.6% |
| 欧元(每欧元合美元) | 1.0261 | 1.1736 | 1.1199 | −12.6% | +4.8% | −8.4% |
| 日元(每美元) | 157.65 | 156.80 | 156.87 | −0.5% | 0.0% | −0.5% |
| 新台币(每美元) | 32.88 | 31.37 | 32.54 | −4.6% | +3.7% | −1.0% |
| 印度卢比(每美元) | 85.75 | 89.84 | 94.94 | +4.8% | +5.7% | +10.7% |
| 韩元(每美元) | 1472.52 | 1444.55 | 1325.06 | −1.9% | −8.3% | −10.0% |
| 墨西哥比索(每美元) | 20.625 | 18.006 | 18.664 | −12.7% | +3.7% | −9.5% |
| 巴西雷亚尔(每美元) | 6.1556 | 5.4770 | 5.0410 | −11.0% | −8.0% | −18.1% |
同样叫“美元贬值”,拿欧元算,美元 2025 年跌了一成多、2026 年又涨回一部分;拿日元算,美元快两年几乎原地不动;拿印度卢比算,美元两年涨了一成。要判断自己受了多大影响,看美元对你手里那种货币的汇率,别只看美元指数。银行给你的换汇价还要再加上买卖点差,比表里的数字更差一点,算法见换汇点差怎么算。
“美元贬值”有两种,别混在一起
第一种是汇率上的贬值:美元换到的外币变少了,上面那张表说的就是这个。它只在你把美元换成别的货币时才变成真实的损失或收益,你一直拿美元花,汇率怎么走都和你没关系。
第二种是购买力上的贬值:同样 100 美元,能买到的东西变少了,这是通胀造成的,所有拿着美元现金的人都在承受。美国 2026 年 9 月的消费者物价比一年前涨了 3.7%,美元放在不付息的账户里,一年下来购买力就少了这么多。这一种不管你住在哪、花不花美元都躲不掉,算法和历年数字见通货膨胀怎么吃掉你的存款和美元购买力计算器。
两种叠在一起看才完整:美元对你的货币跌了,又放在不生息的地方,两头都在亏;美元对你的货币跌了,但放在每年 4% 左右的国库券里,利息能把通胀抵掉,汇率那部分要看跌了多少。
这笔美元将来花在哪,决定你要不要在意汇率
- 将来本来就要付美元:留学学费、海外看病、出国旅行、进口货款、美元房贷或学贷。这部分钱不用因为美元贬值去换回本币,换回去再换回来,两次点差都是白付的。
- 将来要换回本币花:这部分才真正承担汇率风险。美元对本币跌 5%,你换回来就少 5%,利息能补回多少见下一节。
- 本币长期比美元弱的地方:像上表里的印度卢比,两年里美元反而涨了一成。在这类地方,留一部分美元仍然是给储蓄分散风险的办法,只是比例要按自己的开支来定。
- 只是想“分散一下”:没有具体的美元开支,就不必押太大比例。哪部分钱该放美元、放在哪里,可以按美元存哪里好里的三个问题来分。
利息能抵掉多少汇率损失
拿 1 万美元做个假设:一年期都按 13 周美国国库券 2026 年 10 月 28 日的等值收益率约 4.11% 算,到期滚动续买,不算税和换汇点差。一年后折回本币,和年初相比是多少:
| 一年里美元对你的货币 | 放在国库券(约 4.11%) | 放在不付息的账户 |
|---|---|---|
| 涨 5% | +9.3% | +5.0% |
| 不变 | +4.1% | 0% |
| 跌 3% | +1.0% | −3.0% |
| 跌 6% | −2.1% | −6.0% |
| 跌 10% | −6.3% | −10.0% |
算法是 1.0411 × (1 + 美元的涨跌幅) − 1。打平点在美元一年跌约 3.9%:跌得比这少,拿利息的美元换回本币仍然不亏;跌得比这多,利息就不够抵。放在不付息账户里的美元,汇率跌多少就亏多少,还要再被通胀吃一口。所以美元贬值时,先检查手里的美元是不是在生息。
本地银行的美元定存利率往往比国库券低,比如台湾银行 2026 年 9 月的美元一年定存牌告利率是 2.05%,打平点就只有约 2% 的汇率跌幅。国库券和美元货币基金怎么买,见美元货币基金和短期美债怎么买。
美元贬值时,手里的美元怎么处理
- 先把美元按用途分成两拨:将来要花美元的那部分不动,将来要换回本币的那部分单独看。
- 检查每一笔美元在不在生息。放在不付息活期、现钞或钱包里的,挪到定存、国库券或货币基金里,利息是对冲汇率最直接的办法。
- 要换回本币的,分几次换,别在一天里全卖掉。汇率短期来回波动,一次全换,等于把结果押在那一天的价格上。
- 换汇走账户之间的即期汇率,别用现钞进出。现钞的买卖价差通常大得多,例子见美元定存技巧和常见陷阱。
- 别借钱或加杠杆去赌美元的方向。听到“美元马上崩盘,赶紧换成某某产品”的说法,先当成推销,常见骗局见存美元常见骗局。
- 定一个比例,每年看一次。比例偏离太多再调,不要跟着每天的新闻反复买卖。
美元会一直贬值吗
没人能确定,本站也不预测汇率。能看到的事实是,美元来回走过好几轮:广义美元指数 2022 年 10 月在 128 上下,2025 年初涨到 129.67,2025 年一年跌到 120 左右,2026 年以来又略有回升。同一段时间,对不同货币的方向也不一样,上表里印度卢比和巴西雷亚尔就是两个相反的例子。
美元存款的利息跟着美国的利率走。美联储 2026 年 10 月 28 日把联邦基金利率目标区间维持在 3.75% 到 4% 不变;利率往后怎么变,会影响国库券和美元定存能给多少利息,也就影响上一节的打平点。与其猜方向,不如把上面几步做好,让手里的美元不管涨跌都有利息托底。
常见问题
资料来源
- 美联储:H.10 汇率周报(2026 年 10 月 26 日发布)
- 美联储:H.10 汇率周报(2025 年 1 月 6 日发布)
- 美联储:H.10 汇率周报(2026 年 1 月 5 日发布)
- 美联储:H.10 汇率周报(2022 年 10 月 31 日发布)
- 美联储:2026 年 10 月 28 日议息会议声明
- 美国劳工统计局:2026 年 9 月消费者物价指数
- 美国财政部:每日国库券利率